


Auslandbanken zum Standort Schweiz – Unternehmen zu den Auslandbanken
Die Association of Foreign Banks in Switzerland (AFBS) hat am Dienstag in Zürich das erste «Foreign Banks in Switzerland Barometer» vorgestellt. Die vom Wirtschaftsforschungsinstitut BAK Economics verfasste Auftragsstudie basiert auf einer nicht-repräsentativen Befragung von Auslandbanken (61 Antworten) und von Schweizer Unternehmen (79).
Bevor von den Resultaten die Rede sein wird: Die Premiere für die in Deutsch, Französisch und Englisch verfügbare Studie ist auch deshalb bemerkenswert, weil die AFBS mit ihren rund 90 Mitgliedern bislang im Allgemeinen streng dosiert kommunizierte und im Speziellen Medien eigentlich noch nie zu einer solchen Präsentation eingeladen hatte. Nach dem Aus der Credit Suisse (CS) hatte sich allerdings abgezeichnet, dass die AFBS in der Kommunikation nach Aussen offener werden würde.
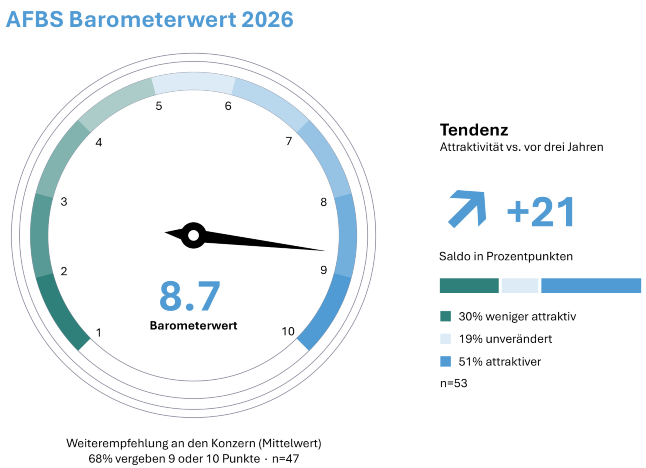
Insgesamt günstige Einschätzung des Standorts Schweiz. (Grafik: AFBS Barometer 2026)
Der Zeitpunkt für den Auftritt ist nicht schlecht gewählt. Nach dem Ausscheiden der CS hatten verschiedene Auslandbanken, teilweise durchaus mit viel Publizität angekündigt, das Firmenkundengeschäft in der Schweiz ausbauen zu wollen. Das war volkswirtschaftlich betrachtet durchaus erwünscht, herrschte doch damals die Furcht, dass sich das Kredit- und übrige Dienstleistungsangebot für Schweizer Unternehmen verknappen und verteuern könnte (Credit Crunch). Die Studie liefert nun Anhaltspunkte dafür, welche Stellung die Auslandbanken heute, drei Jahre nach dem Umbruch, im Firmenkundengeschäft tatsächlich innehaben.
Im ersten Teil gaben die Auslandbanken Auskunft darüber, wie sie den Standort Schweiz aus der Perspektive ihrer internationalen Bankengruppe beurteilen. Der entsprechende Barometerwert misst, wie wahrscheinlich es ist, dass die Auslandbanken ihrer Mutter weitere Investitionen oder eine Expansion in die Schweiz empfählen. Mit 8,7 fällt der Wert (auf einer Skala von 1 bis 10) recht hoch aus.
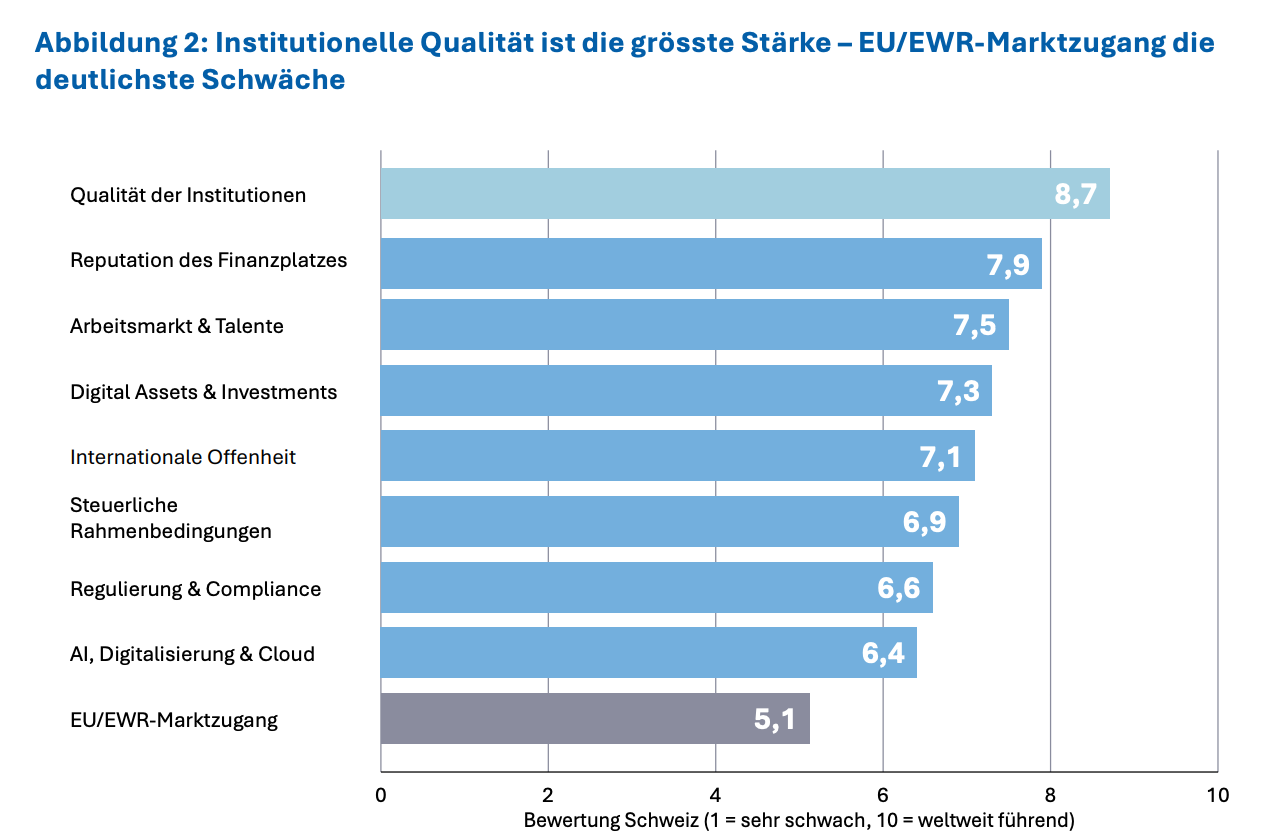
Was die Auslandbanken an der Schweiz mehr oder weniger schätzen. (Grafik: AFBS Barometer 2026)
Interessant ist auch der Trend: 30 Prozent der Banken stufen die Schweiz als weniger attraktiv ein als vor drei Jahren (kurz nach dem Untergang der CS), 51 Prozent als attraktiver.
Die Gesamtbewertung basiert auf der Einschätzung von neun zentralen Standortfaktoren. Am schwächsten schneidet die Schweiz bei der Regulierung und Compliance, beim Kriterium AI, Digitalisierung & Cloud sowie beim Marktzugang ins Europa der EU bzw. des EWR ab.
Schweizer Unternehmen schätzen die Auslandbanken
Im zweiten Teil wurden die Schweizer Unternehmen (die lediglich 79 Antworten stammen überwiegend von grösseren, exportorientierten Industrieunternehmen und sind entsprechend vorsichtig zu interpretieren) darum gebeten, eine Einschätzung zur Rolle der Auslandbanken abzugeben.
Mehr als ein Drittel davon arbeitet bereits mit einer Auslandbank zusammen, bei denjenigen mit einem Exportanteil von über 50 Prozent sind es sogar mehr als drei Viertel. Besonders geschätzt werden das internationale Netzwerk und die Auslandpräsenz der Bankengruppe. Sieben von zehn Unternehmen, welche die Dienste eines ausländischen Institut in Anspruch nehmen, gaben an, dass sie diese nicht ohne weiteres ersetzen könnten.
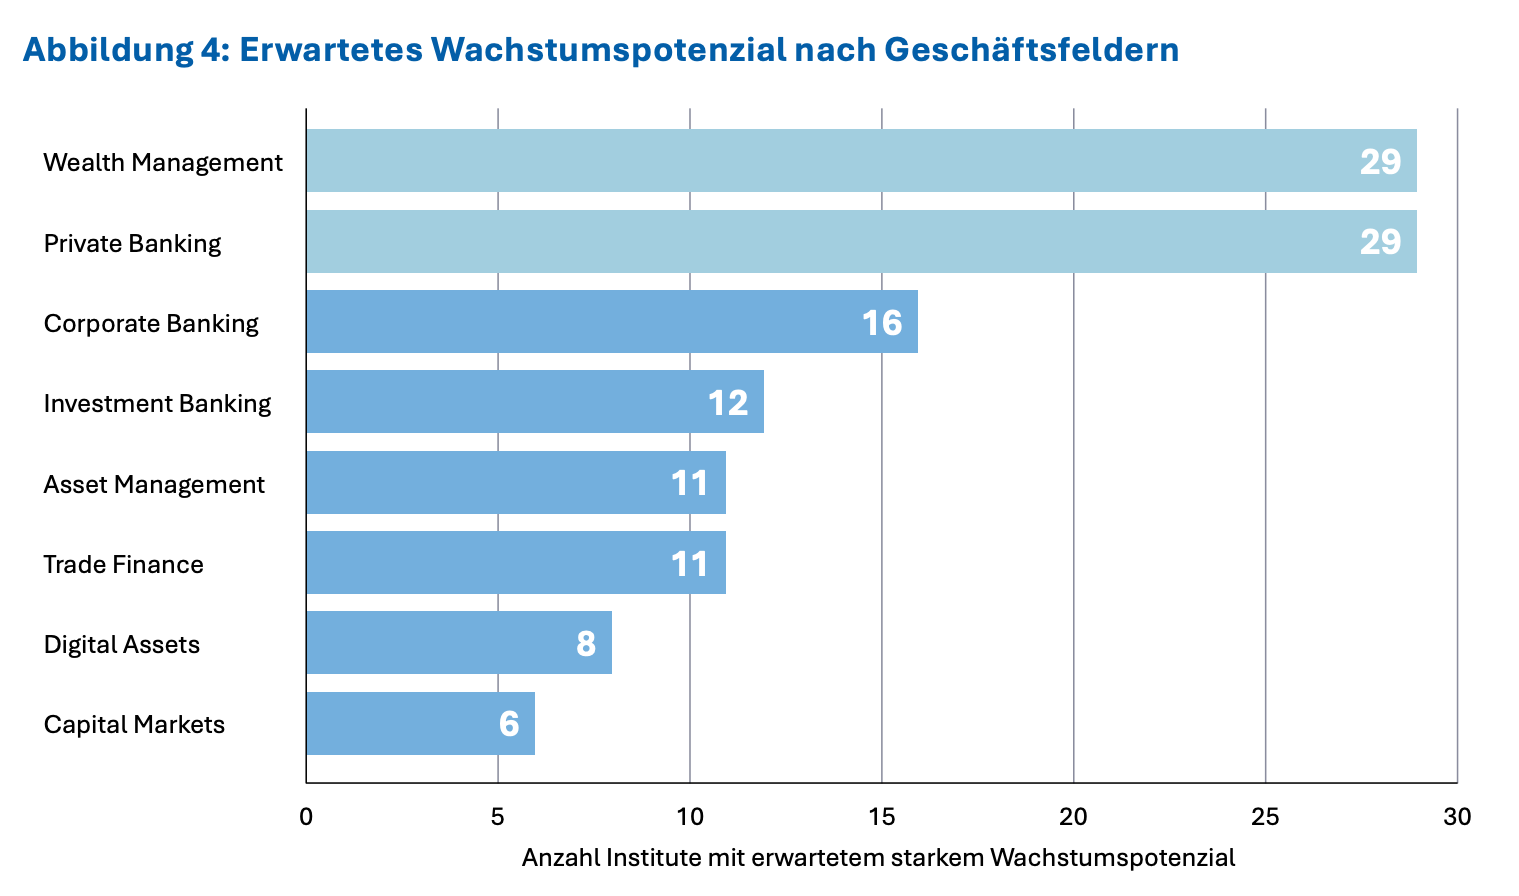
Viele Auslandbanken wollen auch im Corporate und Investment Banking wachsen. (Grafik: AFBS Barometer 2026)
Und was waren die Auswirkungen des Falls der CS? Fast jedes viertes Unternehmen hat deswegen entweder die Hauptbankbeziehung gewechselt oder eine zusätzliche Bankbeziehung aufgebaut. Dass der Umbruch Spuren hinterlassen hat, zeigt der Umstand, dass etliche Unternehmen auch höhere Finanzierungskosten, Einschränkungen bei den Limiten und längere Bearbeitungszeiten als Folgen nennen.
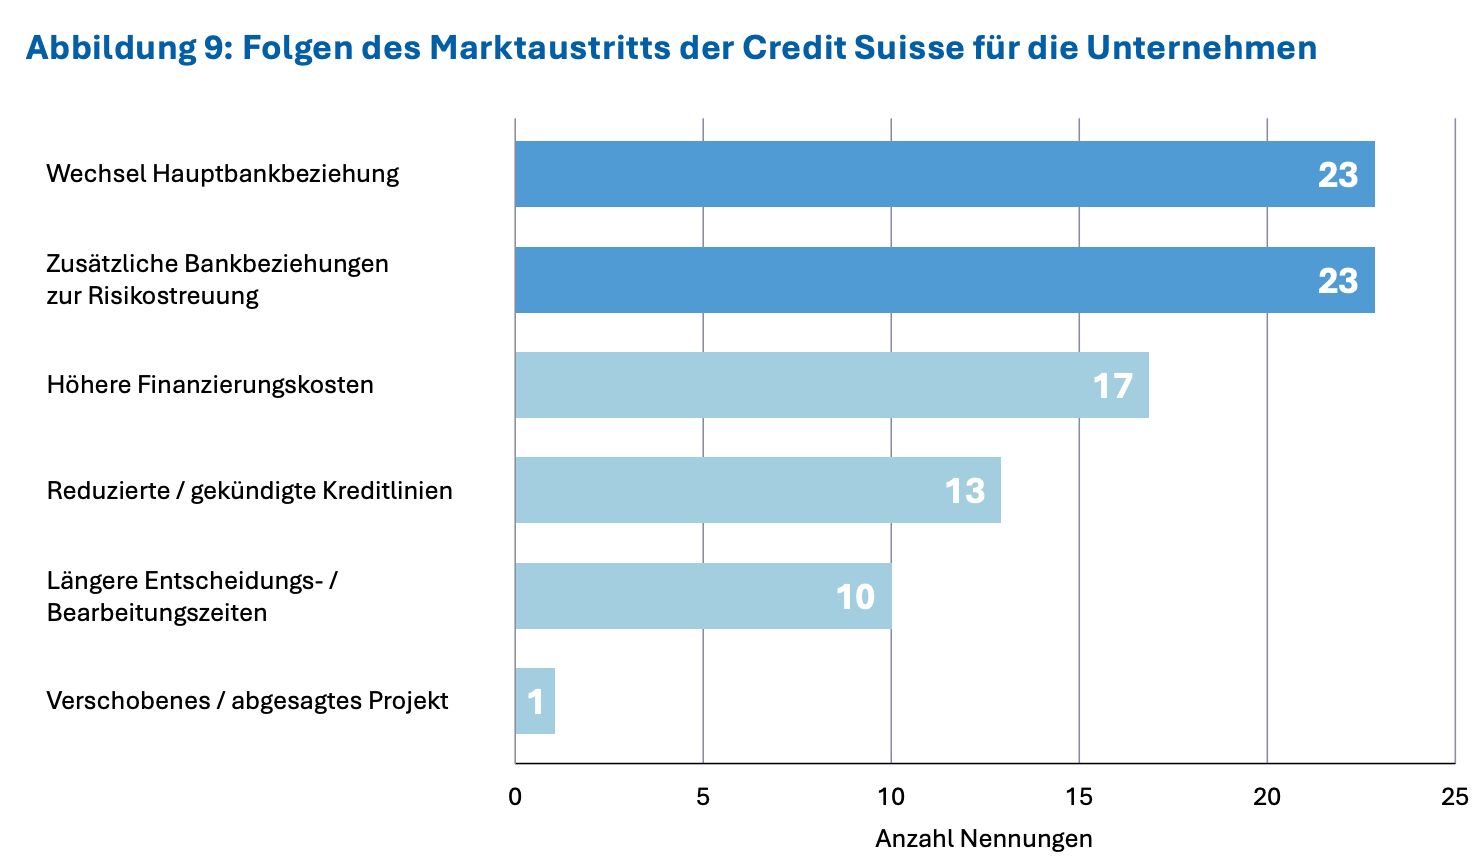
Ausscheiden der CS aus dem Firmenkundengeschäft hinterlässt Spuren. (Grafik: AFBS Barometer 2026)
Bei der Medienkonferenz, die von AFBS-Chairman Adrian Nösberger, AFBS-Generalsekretär Raoul Würgler und BAK-Chefökonom sowie Studienleiter Claude Maurer (der lange Jahre bei der CS als Bankökonom tätig war) bestritten wurde, interessierten sich die Journalisten v.a. für den ersten Teil.
Auch die Auslandbanken brauchen einen nationalen Champion
Nösinger brach dabei eine Lanze für eine vielfältige Schweizer Bankenlandschaft. «Das bringt Wettbewerb und gibt den Kunden Optionen. Auch ein nationaler Champion, der auf dem globalen Parkett mitspielen kann, gehört dazu», sagte er mit Blick auf die Diskussion um einen allfälligen Wegzug der Grossbank UBS.
Maurer wies darauf hin, dass die relativ wohlwollenden Beurteilung des Standortfaktors Digital Assets & Investments im Vergleich zum erwähnten KI-Kriterium nicht für eine generelle Technologieschwäche spreche. Gemäss AFBS macht sich im erwähnten, kritisch beurteilten KI-Bereich die in der Schweiz besonders strenge Regulierung von Datenschutz und Privatsphäre bemerkbar, weil sie auch den für KI- und Cloud-Anwendungen notwendigen grenzüberschreitenden Datenaustausch einschränkt.
Finanzierungsbasis aus Schweizer Retailgeschäft fehlt
Würgler war bemüht, zu hohe Erwartungen an die Auslandbanken als Kreditgeber zu dämpfen. «Für die Finanzierung von Krediten ist Kapital notwendig, Einlagen aus dem Retailgeschäft sind dafür vorteilhaft.» Doch genau diese Sparte, die von den Kantonalbanken und der UBS intensiv betrieben werde, sei keine Stärke der Auslandbanken.
Auch in Bezug auf das Verhältnis zur EU sprach Würgler Klartext: «Die EU-Regulierung macht es den Schweizer Banken schon lange schwer, aus unserem Land heraus Geschäfte in der EU zu machen. Mit neuen Richtlinien erschwert es die EU aber nun auch potenziellen Kunden, Dienstleistungen von Schweizer Banken in Anspruch zu nehmen.»
«Swiss Finish» als Hemmschuh
Bei der Regulierung stösst sich der Generalsekretär v.a. am «Swiss Finish», ein Begriff, der einst nicht ausschliesslich negativ konnotiert war.
Als Beispiel nannte er die Umsetzung von Basel III. Die Schweiz setzte dafür viel ambitioniertere Fristen als andere Länder und schöpfte den Spielraum bei der Kapitalunterlegung nicht zugunsten der Banken (und damit einer möglichst reibungslosen Kreditversorgung der Volkswirtschaft) aus. Dass keine Ausnahme für kurzfristige Ausleihungen gemacht worden sei, mache sich nun bei der Finanzierung von Rohstoffhandelsgeschäften negativ bemerkbar, erklärte Würgler.


