


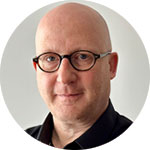
Dirk Vater stärkt Bains Finanzdienstleistungsgeschäft von Zürich aus
Jede zweite Woche nach New York oder Toronto, dazwischen möglichst viel Zeit in Zürich: So beschreibt Dirk Vater seinen Arbeitsrhythmus. «Es klingt anspruchsvoller, als es ist», sagt der Bain-Berater im Gespräch mit finews.
Seit Anfang 2026 führt Vater gemeinsam mit dem in New York ansässigen Peter Stumbles die weltweite Praxisgruppe Financial Services von Bain & Company. Die Doppelspitze soll das weitere Wachstum der Beratung von Banken, Versicherern und anderen Finanzdienstleistern vorantreiben, wie das Unternehmen bei der Bekanntgabe der Ernennung mitteilte.
In Zürich verfolgt Vater dabei ein konkretes Vorhaben: Bain soll auf dem Schweizer Finanzplatz deutlich stärker präsent sein.
Vom einzelnen Mandat zum systematischen Ausbau
Neu ist der Schweizer Markt für ihn nicht. Vater begleitete bereits verschiedene Schweizer Finanzinstitute und arbeitete hierzu mit Bain-Teams in Zürich, Bern und St. Gallen vor Ort.
Bisher sei das Geschäft vor allem projektbezogen entstanden, sagt er im Gespräch mit finews. Nun wolle Bain den Markt noch systematischer bearbeiten. Dazu gehört der Ausbau des lokalen Teams: Vater plant Einstellungen auf sämtlichen Stufen: von Consultants über Manager bis zu Partnern. Eine konkrete Zahl nennt er nicht.
Bain beschäftigt insgesamt rund 350 Mitarbeitende in der Schweiz.
Vermögensverwaltung und Versicherer vorne
Seine Einschätzung des Finanzplatzes fällt grundsätzlich positiv aus. In der Vermögensverwaltung gehöre die Schweiz zur absoluten Weltspitze. Auch die Versicherer müssten den internationalen Vergleich nicht scheuen.
Bei digitalen Angeboten, Service und Prävention sieht Vater einzelne Schweizer Krankenversicherer vor internationalen Anbietern. Insgesamt bewege sich die Schweizer Versicherungsbranche nach seiner Einschätzung über dem internationalen Branchenniveau.
Banken differenzierter beurteilt
Auch bei der Profitabilität attestiert Vater Banken, Versicherern und Vermögensverwaltern eine starke Position. «Die Schweizer haben ihr Business schon im Griff», sagt er. Beim klassischen Bankgeschäft fällt sein Urteil dagegen differenzierter aus.
Die UBS spiele nach der Übernahme der Credit Suisse in einer eigenen Liga. Bei anderen Instituten sieht er im internationalen Vergleich teilweise Aufholbedarf bei der Digitalisierung.
Das sei allerdings auch eine Folge der Nachfrage: Schweizer Kunden hätten digitale Angebote zunächst zurückhaltender angenommen. Banken könnten ihre Entwicklung nicht völlig losgelöst vom Verhalten ihrer Kundschaft vorantreiben.
Revolut bleibt im Retailbanking die Messlatte
Den entscheidenden Vergleich zieht Vater ohnehin nicht zwischen einzelnen Ländern, sondern zwischen etablierten Banken und digitalen Herausforderern. Anbieter wie etwa Revolut oder Trade Republic seien bei der einfachen, intuitiven Nutzung ihrer digitalen Angebote nach wie vor voraus. Dass traditionelle Institute diesen Abstand nicht längst geschlossen hätten, überrascht ihn. Das Problem betreffe keineswegs nur die Schweiz.
Mit künstlicher Intelligenz (KI) könnte sich die Lücke aus seiner Sicht weiter vergrössern. Technologisch geprägte Anbieter könnten neue KI-Anwendungen schneller entwickeln und in ihre Angebote einbauen.
Mehr als ein zusätzliches Konto
Vater hält es deshalb für zu kurz gegriffen, digitale Anbieter lediglich als Ergänzung zur bestehenden Hausbank zu betrachten. Eine zusätzliche Bankverbindung könne zum Ausgangspunkt einer breiteren Kundenbeziehung werden.
Die Stärke solcher Plattformen liege auch darin, Kundendaten besser zu verstehen und daraus gezielt weitere Angebote abzuleiten. Revolut versuche zudem, sich über Zusatzleistungen und Abonnements als Lifestyle-Marke zu positionieren.
Für etablierte Institute entsteht damit eine Aufgabe, die über eine modernere App hinausgeht: Sie müssen digitale Bedienbarkeit, KI-gestützte Datennutzung und persönliche Kundenbeziehung zusammenbringen. Genau bei solchen Veränderungen will Vater mit einem grösseren Schweizer Bain-Team ansetzen.


