


Gebührt Collateralised Loan Obligations ein Platz in der Standard-Allocation?
Ihr Ruf galt nach der globalen Finanzkrise 2008 als ruiniert, und viele Investoren machten lange Zeit einen weiten Bogen um sie: Collateralised Loan Obligations (CLO). Verbrieft werden in solchen Anleihen in der Regel eine grosse Anzahl syndizierter Kredite, also Darlehen, die mehrere Banken zusammen an meist grössere Unternehmen vergeben haben.
Die Banken reichen diese Kredite an eine Spezialzweckgesellschaft (Special Purpose Vehikel, SPV) weiter, die nun als Schuldnerin am Bondmarkt auftritt und die mit dem Emissionserlös die Übernahme dieser Aktiven finanziert. Es handelt sich um ein Instrument zur Entlastung der Bankbilanzen, das im Zuge des Rückzugs der US-Banken aus dem klassischen Kreditgeschäft vor rund 30 Jahren entwickelt wurde.
Mittels Tranchierung zur Anlagequalität veredelt
Die Bonität der Kreditnehmer ist im Durchschnitt eher tief, liegt also unterhalb der Schwelle zur Anlagequalität (Ratings von BB+ bzw. Ba1 und tiefer). Gleichwohl können daraus erstklassige Obligationen mit einem Triple-A-Rating gewonnen werden, durch eine Tranchierung, d.h. eine Aufteilung in unterschiedliche Risikoklassen.
«Vor der Finanzkrise konnte man wirklich praktisch alles in CLO bzw. Collateralised Debt Obligations (CDO) verpacken. Ich habe damals Emissionen gesehen, in denen Credit Default Swaps (CDS), synthetische Kreditprodukte, Subprime Mortages und sogar Vorzugsaktien verbrieft wurden», bestätigt Dennis Deane, seit 2025 Client Portfolio Manager bei Janus Henderson im Gespräch mit finews in der Zürcher Dependance des britischen Asset Manager.
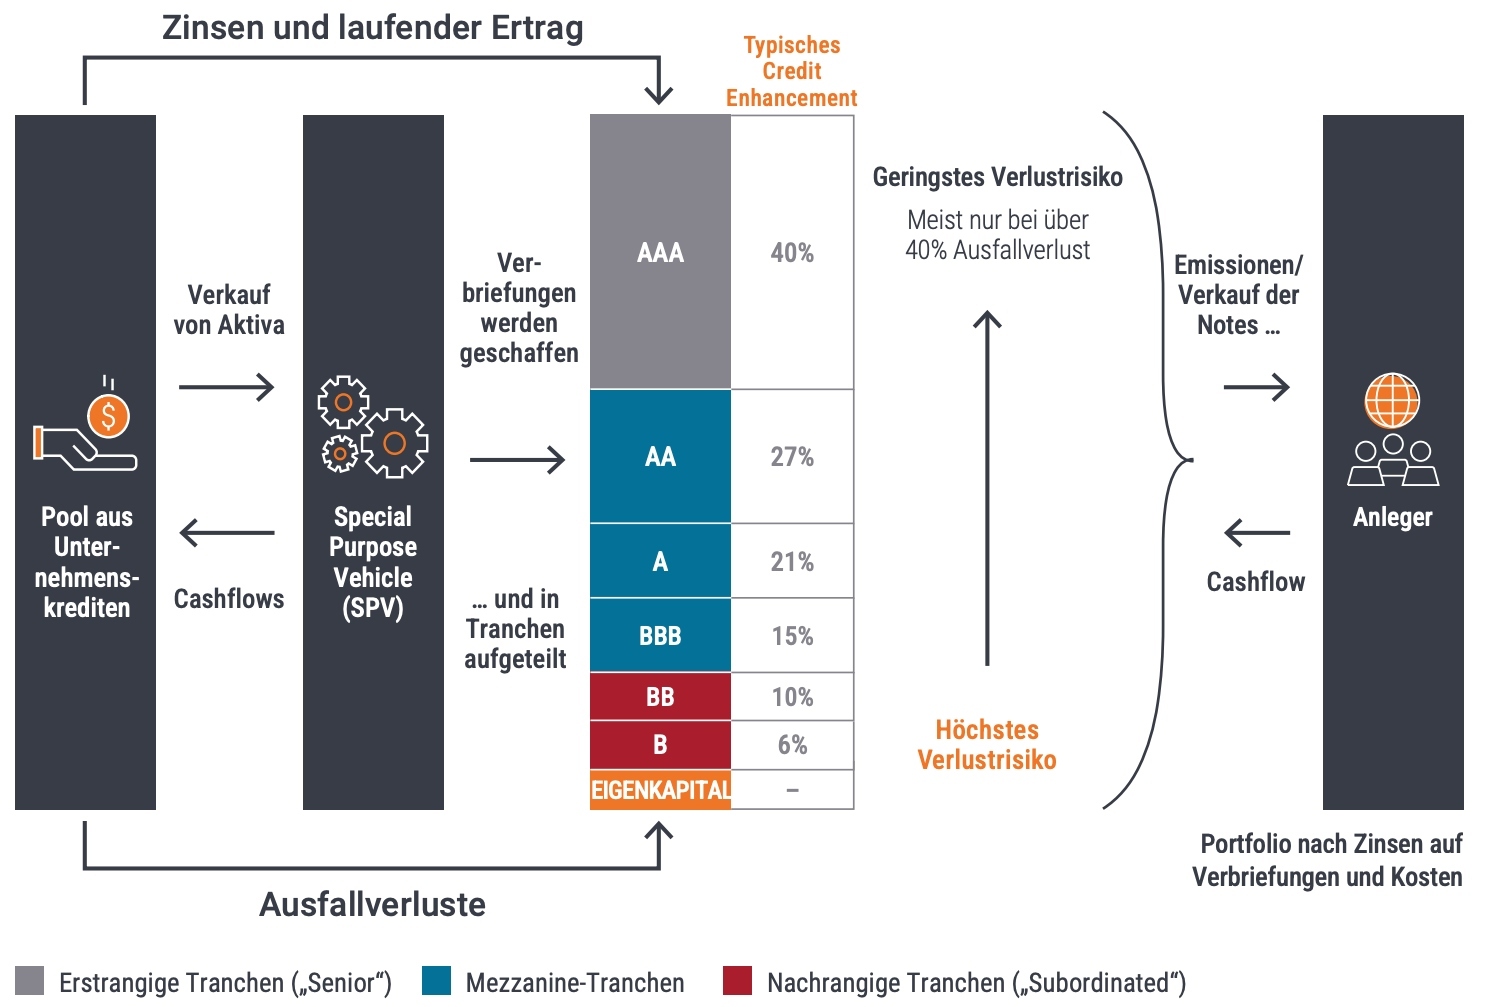
Wie CLO-Deals strukturiert sind. (Grafik: Janus Henderson)
Deane muss es wissen. Er kennt die internationalen Anleihenmärkte aus dem Effeff. 1999 startete er seine Karriere bei Paine Webber im Vertrieb von steuerpflichtigen Anleihen. Die US-Investmentbank wurde 2002 von der UBS (für einen ziemlich stolzen Preis) übernommen. Deane blieb der Schweizer Grossbank bis 2023 treu, u.a. als Head of Fixed Income Solutions und Head of Financial Institutions Strategy, Middle Markets, in New Jersey respektive in New York.
Zur Erinnerung: Exzesse am US-Markt für tief nachrangige Hypotheken (Subprime Mortgages) galten in der Finanzkrise 2008 als Wurzel des Übels. Diese qualitativ minderwertigen Kredite wurden ebenfalls in Verbriefungen verpackt und durch Tranchierung bis auf Triple-A «veredelt». In der Krise zeigte sich allerdings, dass die minderwertigen Hypotheken untereinander viel stärker korrelierten und damit viel weniger diversifiziert waren, als dies die Modelle der Banken und der Ratingagenturen suggeriert hatten.
Wandel des CLO-Marktes
In der Folge kam es auch in vielen anderen Segmenten des Verbriefungsmarktes zu Zahlungsstörungen und Ausfällen. Finanzinstitute, die in diesen Märkten investiert waren, mussten immer grössere Summen abschreiben, die Unsicherheit verbreitete sich rasend schnell rund um den Globus, und das Vertrauen ins internationale Finanzsystem ging verloren.
Deane betont, dass es selbst damals, also in einer historisch einzigartigen Stresssituation, in den Triple-A-Tranchen von CLO nicht zu Verlusten gekommen ist. Gleichwohl hat sich das Geschäft seither stark verändert. «Heute stecken praktisch 100 Prozent Unternehmenskredite in CLO, das Collateral, die Sicherheiten, ist damit viel reiner als seinerzeit. Zudem sind die Standards viel strenger geworden. In dem Bereich, in dem wir aktiv sind, gab es seit der globalen Finanzkrise bei CLO mit einem Rating von BBB oder höher keine Ausfälle.»
«CLO sind heute viel reiner als vor der Finanzkrise. Zudem gelten strengere Standards.»
Aber die Geschichte hallt immer noch nach. «Ich muss auch Schweizer Investoren heute noch erklären, wie stark sich der Markt gewandelt hat und weshalb die komplexen Strukturen kein Risiko darstellen.» Dabei zeigt sich Deane als «Überzeugungstäter»: CLO sollten seiner Ansicht nach zwingend zur Standard-Fixed-Income-Asset-Allocation gehören, für institutionelle wie für private Anleger. Verbriefungen mit hohem Rating seien in vielen Portfolios immer noch untervertreten.
Zurzeit hilft zusätzlich die Regulierung. Mit der Revision von Solvency II sinken für europäische und Schweizer Versicherungen die Eigenkapitalanforderungen für hochwertige CLO, gemäss Deane «ein wichtiges Verkaufsargument» für qualitativ erstklassige Verbriefungen. Janus Henderson bietet CLO mit Darlehen an amerikanische und europäische Unternehmen in Form von Mandatslösungen und von Exchange Traded Funds (ETF) in Dollar und Euro an.
Diversifikation ist auch hier wichtig
Doch wie hat sich die CLO-Welt seit 2008 verändert? Abgesehen vom bereits erwähnten Umstand, dass praktisch nur noch Darlehen an Unternehmen auf diese Weise verbrieft werden, wirken gemäss Deane weitere Mechanismen bzw. Klauseln zugunsten der Anleger, z.B. in Bezug auf die Überbesicherung (Overcollateralisation) und die Zinsbedienung.
Auch auf die Diversifikation wird geachtet. Ein Einzeldarlehen darf höchstens 1 bis 2 Prozent des ganzen CLO ausmachen, und es wird zudem Wert darauf gelegt, dass verschiedene Branchen vertreten sind. Normalerweise umfasst eine Verbriefung rund 200 einzelne Darlehen. «Dank ihrer strukturellen Schutzmechanismen weisen CLO typischerweise geringere Ausfallraten auf als Unternehmensanleihen», konstatiert Deane.
Keine Frage des Timing
Doch ist der Einstiegszeitpunkt heute günstig? Seit Jahren verläuft der Kreditzyklus ungewohnt mild, d.h., es werden deutlich weniger Unternehmen zahlungsunfähig, als dies die historischen Erfahrungswerte nahelegen. Dass es zu einer Wende bzw. zu einer Normalisierung kommen könnte, ist für Deane jedoch kein Argument, um mit dem Einstieg in CLO zuzuwarten.
Das wichtigste Argument bildet für die Deane aber die Strukturierung, d.h. der Puffer der tiefer bewerteten Tranchen. Er rechnet vor: «Bis eine Triple-A-Tranche betroffen wäre, müsste der Verlust mindestens 35 Prozent aller Kredite betragen. Und ich spreche hier von effektivem Verlust, nicht von Ausfall. Die Default Rate müsste also nochmals um einiges höher liegen – auf einem Niveau, wie es in der Geschichte noch nie vorgekommen ist.» Kann ein Kreditnehmer seine Schulden nicht bedienen, wird der gesamte Betrag als Zahlungsausfall erfasst. Die effektive Verlustrate, nach Verwertung der Aktiven, liegt in der Regel aber deutlich darunter.
«Bis eine Triple-A-Tranche betroffen wäre, müsste der Verlust mindestens 35 Prozent aller Kredite betragen. Die Ausfallrate müsste nochmals um einiges höher liegen – so hoch wie noch nie in der Geschichte.»
Der Renditezuschlag, den CLO gegenüber US-Staatsanleihen bieten, bewegt sich zwischen 100 und 130 Basispunkten und damit in einem vergleichsweise engen Band. Deane begründet diese Prämie mit der Komplexität und der Informationsasymmetrie zwischen den CLO-Emittenten und den Investoren.
CLO werden variabel zu einem Dreimonatssatz verzinst und weisen somit ein markant kleineres Zinsänderungsrisiko auf als normale Anleihen. Schärfste Konkurrenten sind angesichts dieser Eigenschaft weniger längerlaufende Staatsanleihen oder Corporate Bonds. Deane steht vielmehr mit Geldmarktfonds und Treasury Bills (Geldmarktpapiere der US-Regierung) im Wettbewerb.
«Der Anstieg der kurzen Zinsen hat zu deutlichen Zuflüssen ins kurzfristige Zinssegment und damit auch in den CLO-Markt geführt», stellt er fest. Zwar sind die Renditen in den vergangenen Monaten bekanntlich auch am langen Ende der Zinskurve kräftig gestiegen, doch wirkt dort das mit der hohen Volatilität verbundene grosse Zinsrisiko auf viele Investoren abschreckend.


