


Hypotheken werden wieder teurer
Der durchschnittliche Richtsatz für eine zehnjährige Festhypothek ist seit Mitte Juni um acht Basispunkte auf 2,06 Prozent gestiegen. Bei fünfjährigen Festhypotheken beträgt der Anstieg 14 Basispunkte auf 1,83 Prozent, bei zweijährigen ebenfalls 14 Basispunkte auf 1,59 Prozent. Das schreibt der Hypothekenvermittler MoneyPark, aufgrund der Zahlen von 100 Anbietern.
Neue Zinsnormalität
Trotz des jüngsten Anstiegs bewegen sich die Schweizer Hypothekarzinsen seit Monaten in einem relativ engen Band. Der starke Franken und die vergleichsweise moderate Inflation dämpfen laut MoneyPark den Einfluss der höheren Kapitalmarktzinsen im Ausland. Eine Rückkehr zur Tiefstzinswelt vor der Zinswende von 2022 rückt allerdings zunehmend in die Ferne.
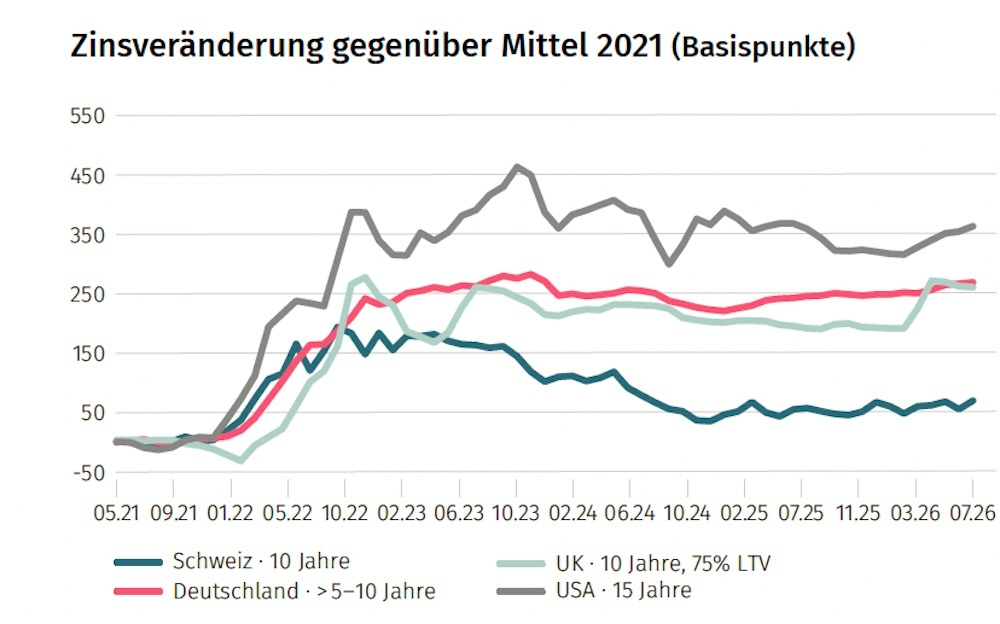
Quelle: MoneyPark
Wie stark sich die Schweiz bislang vom Ausland abkoppeln konnte, zeigt der längerfristige Vergleich. Seit 2021 ist der Zinsindikator für zehnjährige Hypotheken hierzulande um 70 Basispunkte gestiegen. In Deutschland beträgt der Anstieg 269 Basispunkte, in Grossbritannien 261 und in den USA 364 Basispunkte. Allein 2026 beträgt der Anstieg in der Schweiz lediglich zwei Basispunkte, gegenüber 20 Basispunkten in Deutschland, 68 in Grossbritannien und 43 in den USA. Die Hypothekarprodukte sind allerdings nicht vollständig vergleichbar.
MoneyPark spricht deshalb von einer «neuen Zinsnormalität»: Die Finanzierungskosten dürften deutlich unter dem internationalen Niveau bleiben, aber gleichzeitig dauerhaft höher als vor 2022. Als Gründe für ein international strukturell höheres Zinsniveau nennt der Hypothekarvermittler unter anderem steigende Staatsverschuldung, hohe Infrastruktur- und KI-Investitionen sowie anhaltenden Inflationsdruck.
Lange Laufzeiten unter Aufwärtsdruck
Für die weitere Entwicklung zeichnet sich eine Zweiteilung ab. Bei kurzen Laufzeiten erwarten die von MoneyPark befragten Banken, Versicherungen und Pensionskassen weitgehend stabile Konditionen. Bei längeren Festhypotheken nimmt dagegen der Anteil jener zu, die steigende Kapitalmarktzinsen erwarten. Die Erhebung wurde Anfang September durchgeführt.
Zu einem ähnlichen Ergebnis kommt das erstmals veröffentlichte Zinsbarometer von neo-hypotheque.ch. Von 31 befragten unabhängigen Hypothekarvermittlern erwarten für zehnjährige Festhypotheken in den kommenden drei Monaten 19 oder 61,3 Prozent stabile Zinsen. Zehn beziehungsweise 32,3 Prozent rechnen mit steigenden Sätzen und lediglich zwei oder 6,5 Prozent mit sinkenden Zinsen. Damit werden steigende Zinsen fünfmal häufiger erwartet als sinkende.
Die Umfrage von neo-hypotheque.ch wurde zwischen dem 12. August und 15. September durchgeführt. Sie ist allerdings regional stark auf die Westschweiz ausgerichtet: 25 der 31 Teilnehmer sind dort tätig, sechs in der Deutschschweiz. Zudem handelt es sich bei den Befragten um Partnervermittler der Plattform. Das unterscheidet die Erhebung von MoneyPark, wo die Hypothekargeber – Banken, Versicherungen und Pensionskassen – befragt wurden.
Saron und Festhypotheken driften auseinander
Noch eindeutiger fällt die Einschätzung beim Saron aus. 24 der 31 von neo-hypotheque.ch befragten Vermittler oder 77,4 Prozent erwarten in den kommenden drei Monaten unveränderte Konditionen. Sieben rechnen mit einem Anstieg, niemand mit sinkenden Sätzen.
Saron-Hypotheken orientieren sich stark am SNB-Leitzins, während langfristige Festhypotheken stärker von den Kapitalmarkt- und Swap-Sätzen beeinflusst werden. Als Risiken für das lange Ende nennen die Vermittler insbesondere höhere Zinsen im Ausland und steigende Energiepreise.
Auch MoneyPark geht davon aus, dass die SNB ihren derzeitigen Leitzins von null Prozent bei der nächsten geldpolitischen Lagebeurteilung zunächst unverändert lässt. Bei den langen Laufzeiten hätten sich die erwarteten höheren Kapitalmarktzinsen dagegen teilweise bereits in den Hypothekarkonditionen niedergeschlagen.
Zehnjährige bleiben gefragt
Trotz des höheren Preises bleiben zehnjährige Festhypotheken laut MoneyPark die bevorzugte Variante für Eigenheimbesitzer. Saron-Hypotheken würden dagegen vermehrt als flexible Übergangslösung genutzt – mit der Hoffnung, später einen günstigeren Zeitpunkt für den Abschluss einer Festhypothek zu erwischen.
Die Differenzen bleiben beträchtlich. Zwischen dem von MoneyPark ausgewiesenen durchschnittlichen Richtsatz von 2,06 Prozent und dem Top-Satz von 1,60 Prozent liegen 46 Basispunkte. Bei einer Hypothek von 750'000 Franken entspricht diese Differenz rechnerisch 3'450 Franken pro Jahr beziehungsweise bis zu 34'500 Franken über zehn Jahre – sofern die Zinsdifferenz über die gesamte Laufzeit erzielt wird.


