


Grosse Kostenunterschiede bei Vorsorge-Apps
Der Online-Vergleichsdienst moneyland.ch hat sich die Kosten und Bedingungen für Säule-3a-Angebote angesehen, die über das Smartphone verwaltet werden. Bei einer Kostensimulation über einen Zeitraum von 10 Jahren haben sich dabei grosse Unterschiede gezeigt.
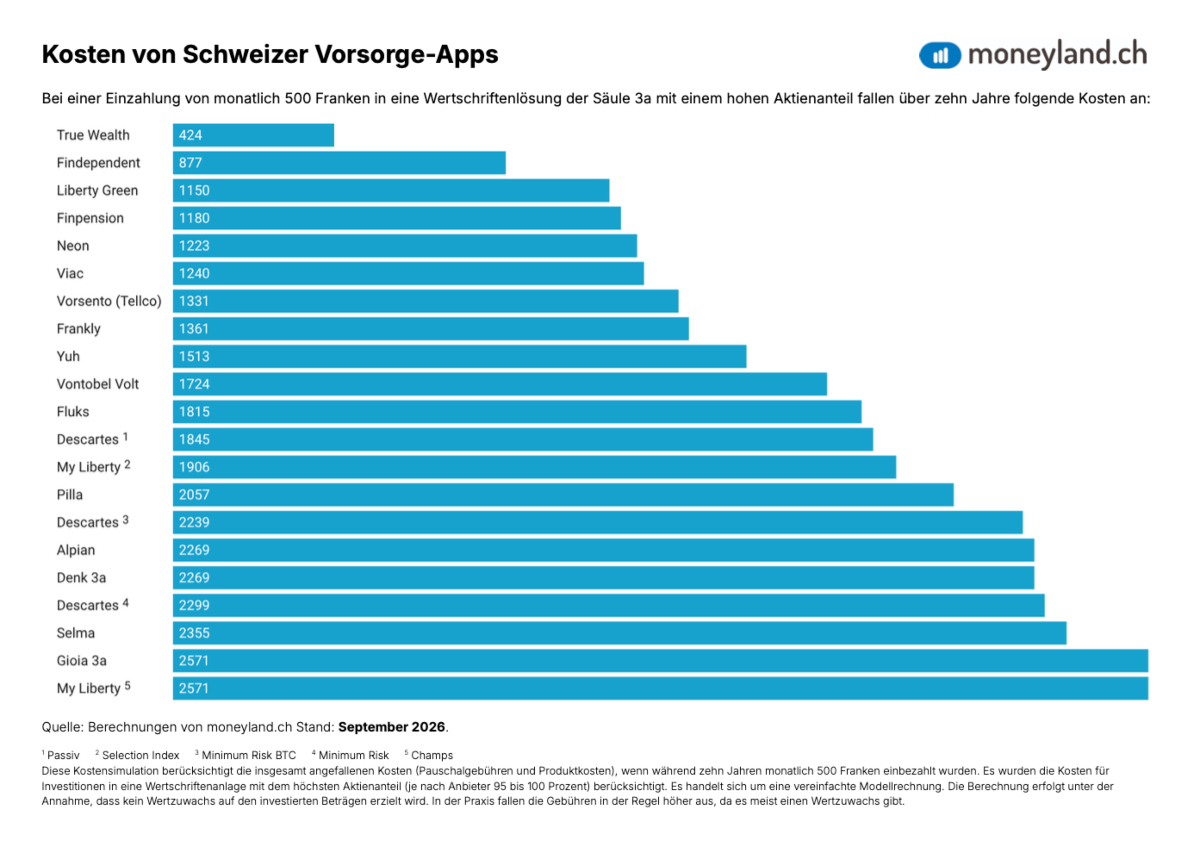
Bei der Markterhebung wurden insgesamt 21 verschiedene Vorsorge-Lösungen anhand einer Modellberechnung bewertet. In dem angenommenen Fall zahlen die Kundinnen oder Kunden monatlichen 500 Franken über eine Dauer von zehn Jahren ein. Investiert wird in Wertschriftenlösungen mit einem sehr hohen Aktienanteil (95 bis 100 Prozent). Insgesamt belaufen sich die Einzahlung damit auf 60'000 Franken.
Für die Kostensimulation wurden demnach in einer vereinfachten Modellrechnung sowohl die Pauschalgebühren der Vorsorge-App als auch die Produktkosten (TER) der eingesetzten Anlageinstrumente berücksichtigt. Unberücksichtigt bleibt dabei ein möglicher Wertzuwachs, der in der Regel zu höheren Kosten führen würde, wie moneyland weiter schreibt.
Klarer Sieger und deutliche Unteschiede
Die Kostenanalyse zeigt dabei einen klaren Sieger: True Wealth ist demnach mit Gesamtkosten über zehn Jahre von 424 Franken mit deutlichem Abstand am günstigsten. Den zweiten Platz belegt Findependent mit Gesamtkosten von 877 Franken, die jedoch erst im Oktober mit einem Vorsorgeangebot starten.
Auf dem dritten Platz liegt Liberty Green mit Gesamtkosten von 1’150 Franken. Im Unterschied zu anderen Anbietern, die ETF oder Indexfonds nutzen, besteht die Anlagestrategie von Liberty Green nur aus rund 30 Einzeltiteln. Damit sei das Portfolio deutlich weniger breit diversifiziert als die Anlagestrategien anderer Vorsorge-Apps.
(Grafik: Moneyland)
Die beiden grössten Schweizer Vorsorge-Apps Viac und Frankly landen mit Gesamtkosten von rund 1’300 Franken im oberen Drittel der Tabelle.
Bei den teuersten Vorsorge-Apps betragen die Gesamtkosten rund 2’500 Franken. Das ist sechsmal so viel wie beim günstigsten Anbieter.
«Bei der Wahl einer Vorsorge-App sind die Kosten besonders wichtig», sagt Felix Oeschger, Experte bei moneyland.ch «Sie belasten das Anlageergebnis, unabhängig von der Börsenentwicklung. Die künftige Wertentwicklung lässt sich nicht verlässlich vorhersagen. Die aktuellen Gebühren und Produktkosten lassen sich dagegen gut vergleichen.»


