


Private-Equity-Secondärmarktanlagen: Mehr als nur Discounts
Obwohl Discounts in Diskussionen über den Sekundärmarkt häufig im Mittelpunkt stehen, existieren sie primär als Vergütung für Käufer, die Liquidität für Verkäufer bereitstellen, die ihre ansonsten illiquiden Positionen nicht anderweitig veräussern können. Daher sollte ein Abschlag nicht als Indikator für eine mangelnde Asset-Qualität gewertet werden. Ebenso wichtig: Obwohl der Kaufabschlag den anfänglichen Einstiegspunkt beeinflussen und das Renditepotenzial erhöhen kann, ist er selten der primäre Treiber der Gesamtperformance.
Langfristig hängen die Anlageergebnisse weitaus stärker von der nachträglichen Wertsteigerung und Wertschöpfung der zugrunde liegenden Vermögenswerte ab als vom bei der Akquisition erzielten Abschlag.
Was ein «Discount» tatsächlich ist
Sekundärkäufer erwerben Fondsanteile von bestehenden Investoren, häufig unterhalb des zuletzt gemeldeten Nettoinventarwerts (NAV). Diese Differenz – der Abschlag auf den NAV – ist zu einer irreführenden Kurzformel dafür geworden, wie die Anlageklasse Renditen erzielt.
Ein Abschlag ist ein Merkmal der Transaktion, aber nicht der Grund dafür. Er spiegelt den Preis wider, den ein Verkäufer akzeptiert, um eine illiquide Beteiligung in Liquidität umzuwandeln – gemessen am zuletzt gemeldeten Fondswert. In den meisten Sekundärmarkttransaktionen sagt der Abschlag wenig über den inneren Wert der zugrunde liegenden Vermögenswerte oder deren künftige Entwicklung aus.
Warum Abschläge entstehen und warum sie variieren
Verkäufer handeln häufig aus Gründen, die nichts mit den Vermögenswerten selbst zu tun haben: etwa einem Liquiditätsbedarf oder einem Portfolio, das zu stark in Private Markets investiert ist. Der Abschlag vergütet den Käufer dafür, dass er einspringt, wenn ein Investor verkaufen muss. Infolgedessen werden selbst hochwertige Vermögenswerte regelmässig unter dem NAV gehandelt.
Im Jahr 2025 wurden die durchschnittlichen Beteiligungen an Private-Equity-Fonds zu 87 Prozent des Nettoinventarwerts (NAV) veräussert, was einem Abschlag von rund 13 Prozent entspricht.
Durchschnittliche Sekundärportfolio-Preise von Investoren in 2025
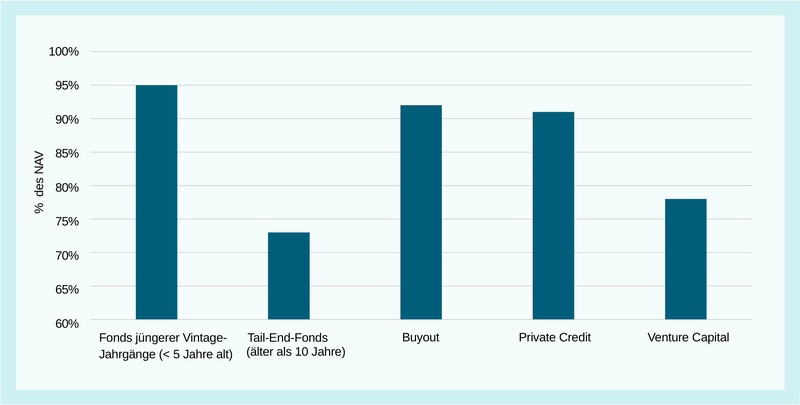
Quelle: Jefferies Private Capital Advisory, 10. Februar 2026
Wie tief ein Abschlag ausfällt, hängt massgeblich von der Unsicherheit ab, die ein Käufer übernimmt. So wird beispielsweise ein älterer Tail-End-Fonds mit Beteiligungen in schwerer zu bewertenden Marktsegmenten typischerweise mit einem höheren Abschlag gehandelt als ein jüngerer, stärker diversifizierter Fonds mit besserer Transparenz über sein Portfolio.
Auch die Marktbedingungen spielen eine Rolle. Da Verkäufer von ihrem eigenen Liquiditätsbedarf getrieben werden, weiten sich Abschläge in Phasen von Marktverwerfungen aus, wenn mehr Investoren gleichzeitig verkaufen müssen und Käufer eine höhere Kompensation für die Bereitstellung von Liquidität verlangen können. Die grössten Abschläge sind typischerweise in diesen Phasen zu beobachten.
Discounts weiten sich bei Marktverwerfungen aus
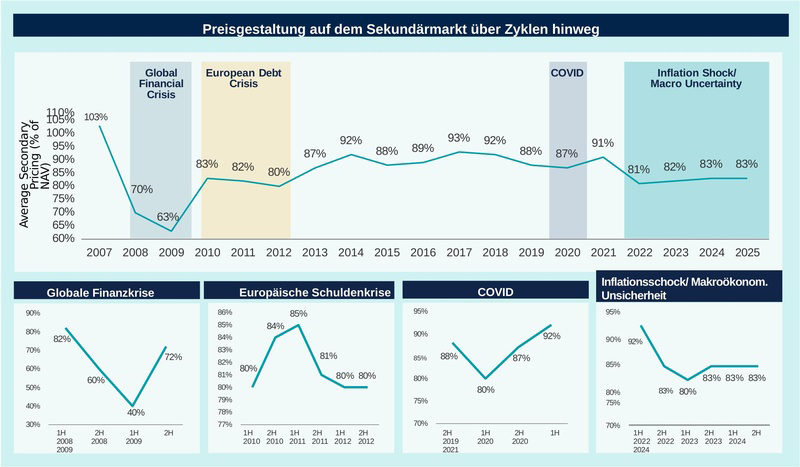
Stand: 31. Dezember 2025. Quelle: Greenhill Cogent: Global Secondary Market Review 2025 (Januar 2026), Secondary Market Review (2004–25). Jahresdaten repräsentieren den 12-Monats-Durchschnitt für jedes Jahr. Die Sekundärmarktpreise basieren auf dem durchschnittlichen Höchstgebot über alle Strategien. Die Wertentwicklung der Vergangenheit ist kein zuverlässiger Indikator für zukünftige Ergebnisse.
Qualität, nicht der Preis, treibt die Rendite
Wäre ein niedriger Einstiegspreis der Haupttreiber für Renditen, wären die mit den höchsten Abschlägen erworbenen Anlagen tendenziell die besten Performer. In der Praxis ist dem nicht so. Über HarbourVests Sekundärinvestitionen hinweg waren die Renditen unabhängig vom Einstiegspreis weitgehend konsistent – ob Vermögenswerte mit einem Abschlag von 20 Prozent oder 5 Prozent erworben wurden – oder selbst mit einem Aufschlag auf den NAV.
Statt auf die Höhe des Abschlags zu setzen, konzentrieren sich die Investmentexperten von HarbourVest darauf, etablierte und risikogeminderte Portfolios zu analysieren und Vermögenswerte auszuwählen, die bereits einen Teil ihres Wertschöpfungszyklus durchlaufen haben. Der Abschlag kann beim Einstieg einen gewissen Puffer bieten; die Rendite resultiert jedoch aus der Wertentwicklung der Vermögenswerte nach dem Erwerb.
Bezeichnenderweise stammen historisch gesehen rund 85 Prozent der Gewinne aus HarbourVests Private-Equity-Sekundärinvestitionen aus der Wertsteigerung der zugrunde liegenden Vermögenswerte nach dem Kauf und nicht aus dem Preis, der für deren Erwerb gezahlt wurde.
Obwohl Abschläge ein Merkmal von Sekundärinvestitionen sind, sind die Investmentexperten von HarbourVest überzeugt, dass die nachhaltigere Renditequelle in der Entwicklung der Vermögenswerte nach ihrem Erwerb liegt.
- Mehr über HarbourVest hier
Rechtliche Hinweise
HarbourVest Partners, LLC ist ein registrierter Anlageberater gemäss dem Investment Advisers Act von 1940. Dieses Material dient ausschliesslich Informationszwecken und ist nicht als aktuelle oder frühere Empfehlung, als Angebot zum Verkauf oder als Aufforderung zum Kauf von Wertpapieren oder zur Annahme einer Anlagestrategie zu verstehen. Die hierin geäusserten Meinungen spiegeln die aktuellen, nach bestem Wissen und Gewissen gebildeten Ansichten der Autoren zum Zeitpunkt der Veröffentlichung wider, stellen keine definitiven Anlageempfehlungen dar und sollten nicht als solche herangezogen werden.
Eine Investition in Private Markets ist mit einem hohen Mass an Risiko verbunden und sollte daher nur von potenziellen Investoren vorgenommen werden, die in der Lage sind, die Risiken des Fonds zu beurteilen und die mit einer solchen Investition verbundenen Risiken zu tragen.
Illiquidität der Anteile; Beschränkungen bei der Übertragung; Kein Markt für Anteile. Die Möglichkeit eines Totalverlusts einer Fondsinvestition besteht, und potenzielle Investoren sollten nur investieren, wenn sie einen solchen Verlust problemlos verkraften können. Derzeit existiert kein Markt für Anteile an von HarbourVest verwalteten Fonds oder Konten, und es ist nicht geplant, dass ein solcher entstehen wird.
Risiko von Sekundärinvestitionen. Sekundärmarkttransaktionen können höhere Kosten als andere Investitionen verursachen und erfordern möglicherweise, dass ein Fonds bedingte Verbindlichkeiten im Zusammenhang mit Ereignissen übernimmt, die vor der Investition des Fonds eingetreten sind. Die Gesamtperformance eines über eine Sekundärtransaktion erworbenen zugrunde liegenden Portfoliofonds hängt in erheblichem Masse vom gezahlten Kaufpreis ab.


