


Aktive ETFs versus Zertifikate: Neue Wege zum gezielten Anlageergebnis
Über ein Jahrzehnt nach der Finanzkrise prägte das Niedrigzinsumfeld die Sicht auf Risiko und Rendite. Günstiges Geld unterstützte Wachstumswerte, breites Marktengagement war attraktiv und Anlegerinnen und Anleger folgten dem Trend der steigenden Märkte. Wer nach regelmässigen Erträgen suchte, hatte oft weniger attraktive Auswahlmöglichkeiten. Diese Welt hat sich verändert. Höhere Zinsen, stärkere Schwankungen, technologische Veränderungen und Energieschocks führen dazu, dass Anlegerinnen und Anleger nicht mehr nur auf das Endergebnis achten, sondern auch darauf, wie die Erträge erzielt werden.
Viele Anlegerinnen und Anleger benötigen weiterhin langfristiges Wachstum. Doch für viele ist jetzt wichtiger, wie Renditen generiert werden, wie viel Verluste sie tolerieren können und welche Kompromisse sie eingehen möchten.
Dies ist das Gebiet des ergebnisorientierten Anlegens (Outcome Investing), das mit einem spezifischen Ziel beginnt, das ein Anleger erreichen möchte – zum Beispiel die Begrenzung von Abwärtsrisiken oder die Steigerung regelmässiger Erträge. Höhere Zinsen verbessern die Attraktivität vieler dieser Strategien, wecken neues Interesse und eröffnen neue Zugangswege.
Zertifikate belegen die Nachfrage nach spezifischen Ergebnissen
Zertifikate zählen seit jeher zu den wichtigsten Möglichkeiten, wie Privatanlegerinnen und -anleger Zugang zu ergebnisorientierten Anlagen erhalten. Sie werden von Banken aufgelegt und kombinieren eine anleihenähnliche Komponente mit Derivaten, um gezielte Auszahlungsprofile zu schaffen, die an die Entwicklung eines zugrunde liegenden Vermögenswerts oder Index – wie Aktienmärkte, Währungen, Zinssätze oder Rohstoffe – gekoppelt sind.
Die beliebtesten Auszahlungsprofile, die im Term Sheet vor der Investition festgelegt werden, ermöglichen es Anlegerinnen und Anlegern, verschiedene Grade der Beteiligung am Wachstum der Aktienmärkte mit unterschiedlichen Schutzmechanismen gegen Verluste zu kombinieren. Alternativ können sie dazu beitragen, ein regelmässiges und potenziell erhöhtes Einkommensniveau zu erzielen – abhängig von der Wertentwicklung des jeweiligen Basiswerts.
Die Beliebtheit von Zertifikaten zeigt, dass Anlegerinnen und Anleger bereit sind, im Austausch für eine klarere Beziehung zwischen Risiko und Rendite auf Einfachheit, Liquidität oder Aufwärtspotenzial zu verzichten. Das ist der zentrale Handel. Anstatt ein vollständiges Marktengagement einzugehen und die daraus resultierende Wertentwicklung zu akzeptieren, wählen Anlegerinnen und Anleger bei Zertifikaten häufig ein Auszahlungsprofil, das sie im Voraus festlegen.
Der europäische Markt für Zertifikate ist gross. EUSIPA, der europäische Branchenverband für strukturierte Anlageprodukte, meldete im vierten Quartal 2025 einen Umsatz von 51 Mrd. € bei strukturierten Anlage- und Hebelprodukten – ein Anstieg von 31 Prozent gegenüber dem Vorjahr – sowie einen ausstehenden Wert von 495 Mrd. € bei Zertifikaten.
Diese Zahlen zeigen, dass Anlegerinnen und Anleger mehr als nur ein einfaches Marktengagement wünschen. Viele bevorzugen Investitionen, die auf spezifische Ergebnisse ausgerichtet sind.
Die Kompromisse hinter Zertifikaten
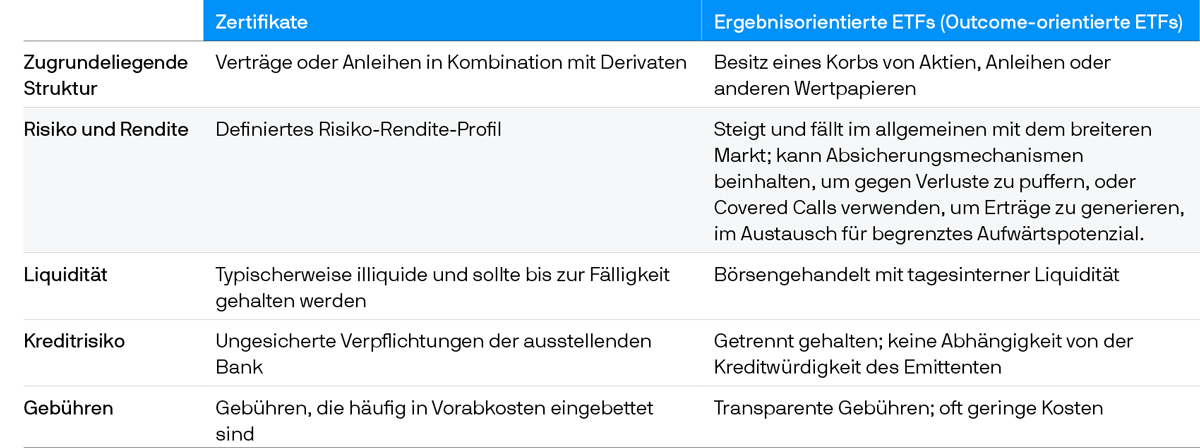
Der Kompromiss besteht darin, dass das tatsächliche Ergebnis für Anlegerinnen und Anleger oft vom Kleingedruckten abhängt. Der Schutz greift möglicherweise nur bei Fälligkeit oder innerhalb eines festgelegten Rahmens. Das Aufwärtspotenzial kann begrenzt sein, und ein vorzeitiger Ausstieg ist oft schwierig. Kosten wie Absicherungsgebühren und vom Emittenten erhobene Entgelte können auf komplexe, teils schwer nachvollziehbare Weise in das Produkt eingepreist sein.
Die Liquidität ist häufig die grösste Schwäche. Strukturierte Produkte werden nicht an öffentlichen Börsen gehandelt, sondern von Banken emittiert. Die Bewertung kann komplex sein, der Markt für Verkäufe vor Fälligkeit ist eingeschränkt und die Preise können von der Bonität des Emittenten beeinflusst werden. In ruhigen Marktphasen kann ein Verkauf noch funktionieren, doch in Stressphasen können sich die Spannen ausweiten und es wird schwieriger, zu kaufen oder zu verkaufen.
Hinzu kommt das Emittentenrisiko: Strukturierte Produkte sind in der Regel unbesicherte Verbindlichkeiten der ausgebenden Bank und meist nicht durch Einlagensicherungssysteme geschützt. Lehman Brothers mag wie Geschichte erscheinen, doch die Lehre bleibt aktuell: Die Auszahlung ist nur so zuverlässig wie die dahinterstehende Gegenpartei.
Das ist einer der Gründe, warum Anlegerinnen und Anleger zunehmend nach alternativen Wegen suchen, um Zugang zu ergebnisorientierten Strategien zu erhalten.
Ergebnismechanik bewegt sich in das ETF-Vehikel
Aktive ETFs verlagern nun bestimmte Ergebnismechanik in ein transparenteres Vehikel und verfolgen Ziele wie abgesichertes Aktienengagement und regelmässige, oft erhöhte Erträge.
ETFs reproduzieren nicht jedes Zertifikat. Einige Anleger werden die spezifischen vertraglichen Merkmale, die strukturierte Produkte bieten können, noch benötigen oder wollen. ETFs bieten Anlegerinnen und Anlegern jedoch eine andere Möglichkeit, auf ergebnisorientierte Strategien in einem Format zuzugreifen, das einfacher zu handeln, zu vergleichen und zu überwachen ist.
Diese Verschiebung kann den Markt für Outcome-Investitionen erweitern, anstatt ihn einfach neu anzuordnen. Anleger, die möglicherweise kein strukturiertes Produkt kaufen möchten oder sich mit der Liquidität, den Preisen und den Emittentenrisikoabwägungen unwohl fühlen, können nun über das bekannte ETF-Vehikel auf einige der gleichen breiten Ziele zugreifen, die mehr Flexibilität bietet, wenn sich ihre Umstände ändern.
Warum der ETF-Mantel wichtig ist
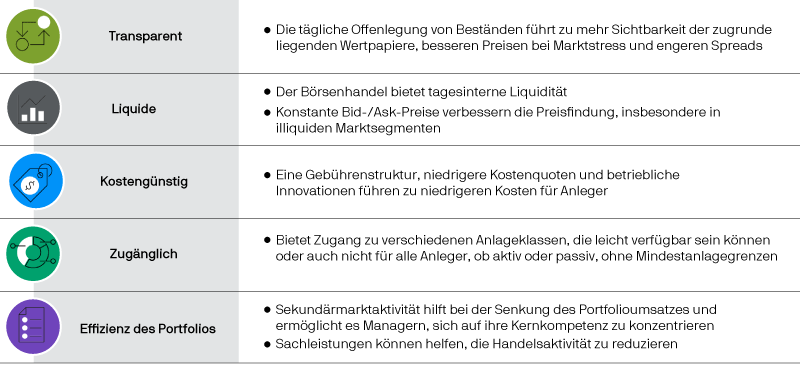
Der ETF-Mantel verändert fünf Dinge:
Erstens die Liquidität: ETFs können in der Regel während des gesamten Handelstags an der Börse gekauft oder verkauft werden. Sie verfügen über einen Mechanismus zur Erstellung und Rücknahme von Anteilen am Primärmarkt, ergänzt durch den Handel am Sekundärmarkt. Das bietet Anlegerinnen und Anlegern mehr Möglichkeiten für den Ein- und Ausstieg.
Zweitens die Transparenz: ETF-Preise sind den ganzen Tag über einsehbar. Nettoinventarwerte, Bestände und laufende Gebühren werden regelmässig offengelegt, sodass Anlegerinnen und Anleger jederzeit wissen, was sie besitzen. Strukturierte Produkte sind oft deutlich schwieriger zu durchschauen.
Drittens die Kosten: ETF-Gebühren werden in der Regel durch eine Total Expense Ratio (TER) oder laufende Kosten ausgewiesen, was sie leichter verständlich und vergleichbar macht. Es gibt keine versteckten Kosten – der gesamte Marktpreis kommt dem Anleger zugute.
Viertens der Zugang: ETFs können über Plattformen und Sparpläne erworben werden, oft schon mit kleinen Beträgen und in manchen Märkten ab 1 € pro Monat. Das macht sie besonders einfach für den regelmässigen Vermögensaufbau nutzbar.
Fünftens die Struktur: Während strukturierte Produkte meist unbesicherte Schuldverschreibungen der ausgebenden Bank sind, halten ETFs die Vermögenswerte in einer Fondsstruktur, die vom Vermögen des ETF-Anbieters getrennt ist. Dadurch besteht keine Abhängigkeit von der Kreditwürdigkeit eines einzelnen Emittenten.
ETF-Merkmale und -Vorteile
Zwei Möglichkeiten, wie Anlegerinnen und Anleger aktive ETFs nutzen
Die praktischen Anwendungen lassen sich besonders gut im Aktienbereich erkennen.
Wer in Aktien investiert bleiben und gleichzeitig das Abwärtsrisiko reduzieren möchte, hat bisher oft ein Zertifikat mit Puffer wie zum Beispiel Kapitalschutz- oder Discount-Zertifikate genutzt. Inzwischen können Buffer- oder Hedged Equity-ETFs ähnliche Ziele innerhalb eines ETF-Vehikels verfolgen. In beiden Fällen ist der Puffer nicht garantiert, und Anlegerinnen und Anleger müssen auf einen Teil der Gewinne verzichten, wenn die Märkte stark steigen.
Bei der Erzielung von Erträgen tauschen Zertifikate (auch: Bonus-Zertifikate) manchmal einen Teil der Aufwärtsbeteiligung gegen Kupons oder bedingte Zahlungen. Equity-Premium-Income-ETFs verfolgen ähnliche Ziele durch Dividenden und Optionsprämien, häufig unter Einsatz von Covered Calls. Auch hier verzichten ETFs – wie Zertifikate – auf einen Teil der Partizipation an steigenden Märkten zugunsten von laufenden Erträgen.
Diese Ergebnisse können weder bei Zertifikaten noch bei ETFs garantiert werden. Während Zertifikate ein im Voraus festgelegtes Auszahlungsprofil bieten, macht der ETF-Mantel ergebnisorientierte Strategien transparenter und zugänglicher – und damit potenziell einfacher in Portfolios einzusetzen.
Vergleich von Zertifikaten mit ergebnisorientierten ETFs
Ein weiterer Weg zu den gewünschten Ergebnissen
Die Beliebtheit von Zertifikaten zeigt, dass viele Anlegerinnen und Anleger klar definierte Ergebnisse anstreben. Mit dem Aufstieg aktiver ETFs erhalten sie nun Zugang zu ergebnisorientierten Anlagen, die leichter zu verstehen, zu handeln und im Portfolio zu halten sind – bis das gewünschte Ergebnis erreicht ist. Zertifikate werden weiterhin eine Rolle spielen, wenn spezifische vertragliche Auszahlungsprofile gefragt sind. Für viele gängige Ziele bieten aktive ETFs jedoch einen einfacheren Zugang, der die Handelbarkeit und Transparenz bewahrt, die ETFs weltweit zum bevorzugten Anlageinstrument gemacht haben.
- Zu den aktiven EPI-ETFs von J.P. Morgan Asset Management gelangen Sie hier.


