


Wo sich für Schweizer Pensionskassen Milliardenchancen auftun
Nachhaltigkeit wird an den Kapitalmärkten zunehmend weniger als eigenes Anlagesegment und stärker als wirtschaftlicher Faktor betrachtet. Zu diesem Schluss kommt Bain & Company im neuen «Visionary CEO’s Guide to Sustainability 2026».
Am Kapitel über nachhaltige Geldanlagen hat Deike Diers, Partnerin bei Bain in Zürich, mitgewirkt.
Die zentrale These: Ein gutes ESG-Rating allein sagt wenig darüber aus, ob ein Unternehmen künftig eine attraktive Anlage darstellt. Firmen mit hoher Klimaexponierung könnten profitieren, wenn sie Produktion, Energieversorgung oder Lieferketten schneller anpassen als ihre Konkurrenten. Umgekehrt können Unternehmen mit guten ESG-Werten an Wert verlieren, wenn technologische Veränderungen, Regulierung oder physische Klimarisiken ihr Geschäftsmodell unter Druck setzen.
17 Billionen Dollar investiert
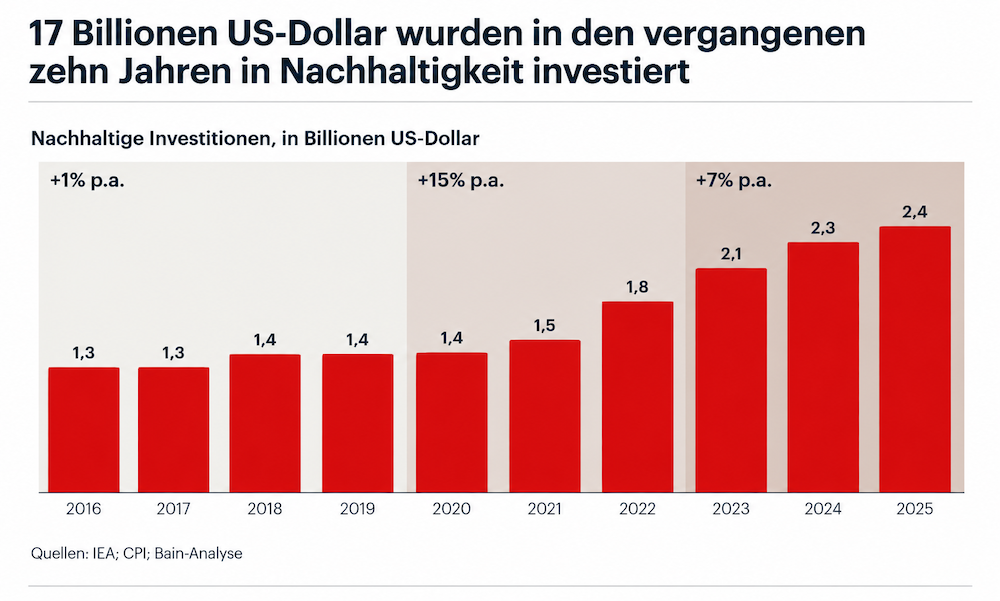
Dass Nachhaltigkeit als Anlagethema an Bedeutung verliert, lässt sich laut Bain zumindest an den Kapitalströmen nicht erkennen. In den vergangenen zehn Jahren wurden weltweit rund 17 Billionen Dollar in nachhaltige Technologien investiert, das waren laut Studie rund 4 Billionen Dollar mehr, als noch 2015 erwartet worden war. Die Investitionen wuchsen am stärksten zwischen 2020 und 2023 und erreichten im vergangenen Jahr einen neuen Rekord von 2,4 Billionen.
Noch interessanter ist der Blick nach vorne: Die weltweite Wirtschaft rund um die Anpassung an den Klimawandel könnte Bain zufolge bis 2050 ein jährliches Volumen von 4,4 Billionen Dollar erreichen. Heute liegt es bei rund einer Billion Dollar.
Neuer Fokus
Damit verschiebt sich auch der Anlagefokus. Erneuerbare Energien bleiben wichtig, hinzu kommen aber Stromnetze, kritische Rohstoffe, Wasser, widerstandsfähige Infrastruktur und robustere Lieferketten. Diese Faktoren beeinflussen zunehmend Produktionskosten, Margen und Investitionsbedarf – und damit unmittelbar die Unternehmensbewertungen.
Besonders viel Potenzial sieht Bain in der sogenannten Adaptationswirtschaft. Unternehmen investieren zunehmend darin, ihre Abhängigkeit von Wasser, Energie, Rohstoffen und störungsanfälligen Lieferketten zu reduzieren.
Entscheidend ist dabei nicht nur die Absicherung gegen Verluste. Unternehmen, die widerstandsfähiger als ihre Wettbewerber werden, könnten bei zunehmenden wirtschaftlichen und klimatischen Störungen Marktanteile gewinnen. Resilienz entwickelt sich damit vom Kostenfaktor zum möglichen Wettbewerbsvorteil.
Vorteil für Schweizer Pensionskassen?
Interessant für den Schweizer Finanzplatz ist eine weitere Auswertung von Bain und der Non-Profit-Organisation CDP. In der untersuchten Stichprobe erreichten 53 Prozent der Unternehmen mit konzentrierter Eigentümerstruktur die fortgeschrittensten Stufen der Dekarbonisierung. Bei Unternehmen mit breit gestreutem Aktionariat waren es lediglich 38 Prozent.
Bain sieht eine mögliche Erklärung im längeren Anlagehorizont grosser Eigentümer. Sie könnten Investitionen eher mittragen, deren Rendite sich erst nach mehreren Jahren auszahlt.
Genau hier könnten Schweizer Pensionskassen und Versicherer einen strukturellen Vorteil besitzen. Sie verfügen typischerweise über lange Anlagehorizonte und könnten dadurch frühzeitig in Transformationsprojekte investieren, deren wirtschaftliches Potenzial vom Markt noch nicht vollständig eingepreist ist.
Nicht jedes grüne Investment ist ein gutes Investment
Bain empfiehlt Anlegern deshalb, stärker zwischen drei Situationen zu unterscheiden: investieren, wenn Transformation und wirtschaftliches Potenzial überzeugend sind; abwarten, wenn die Voraussetzungen noch nicht stimmen; und aussteigen, wenn sich die Perspektiven eines Geschäftsmodells strukturell verschlechtern.
«Nachhaltigkeit ist kein eigenständiges Segment der Anlagestrategie mehr. Sie wird zu einer Perspektive, um zu verstehen, wo der Wettbewerbsvorteil von morgen entstehen wird», sagt Deike Diers.
Für Schweizer Vermögensverwalter, Versicherer und Pensionskassen verändert sich damit die entscheidende Frage: Nicht wer heute die besten ESG-Werte aufweist, sondern welche Unternehmen durch die Transformation künftig wirtschaftlich stärker werden, könnte für die Rendite ausschlaggebend sein.


