


Umfrage: Schweizer sorgen sich ums Alter und hoffen stärker auf Aktien
In den vergangenen fünfzehn Jahren befragte AXA Investment Managers Schweizerinnen und Schweizer über ihre Einstellung zur 2. Säule und der Pensionierung. Auch die 16. Ausgabe des «Ruhestandsmonitors» präsentierte Werner Rutsch, nach der Übernahme neu als Head of Client Group Alts Switzerland bei BNP Paribas Asset Management Alt, im Hotel Widder in Zürich.
Ein Fazit von Rutsch: «Für viele Schweizerinnen und Schweizer reicht die Altersvorsorge nicht aus, um den gewohnten Lebensstandard im Ruhestand zu halten. Besonders betroffen sind Personen mit tieferem Einkommen, Nichterwerbstätige und mehr Frauen als Männer. Das relativiert das insgesamt positive Bild der finanziellen Absicherung deutlich.»
Gemäss der jüngsten Umfrage bewerten die Schweizerinnen und Schweizer ihre finanzielle Absicherung für den Ruhestand auf einer Skala von eins bis zehn im Durchschnitt mit 6,1 Punkten. Im vergangenen Jahr waren es noch 6,4 Punkte.
Besonders auffällig ist die Entwicklung bei den Frauen. Sie kommen nur noch auf 5,6 Punkte, nachdem Finews im vergangenen Jahr noch einen Wert von 6,2 Punkten ausgewiesen hatte. Männer beurteilen ihre Situation mit 6,7 Punkten deutlich besser. Noch grösser ist die Kluft nach Kaufkraft: Befragte aus der höchsten Kaufkraftklasse vergeben 8,8 Punkte, jene aus der tiefsten lediglich 3,0 Punkte.
Zwei Drittel fürchten Einbussen
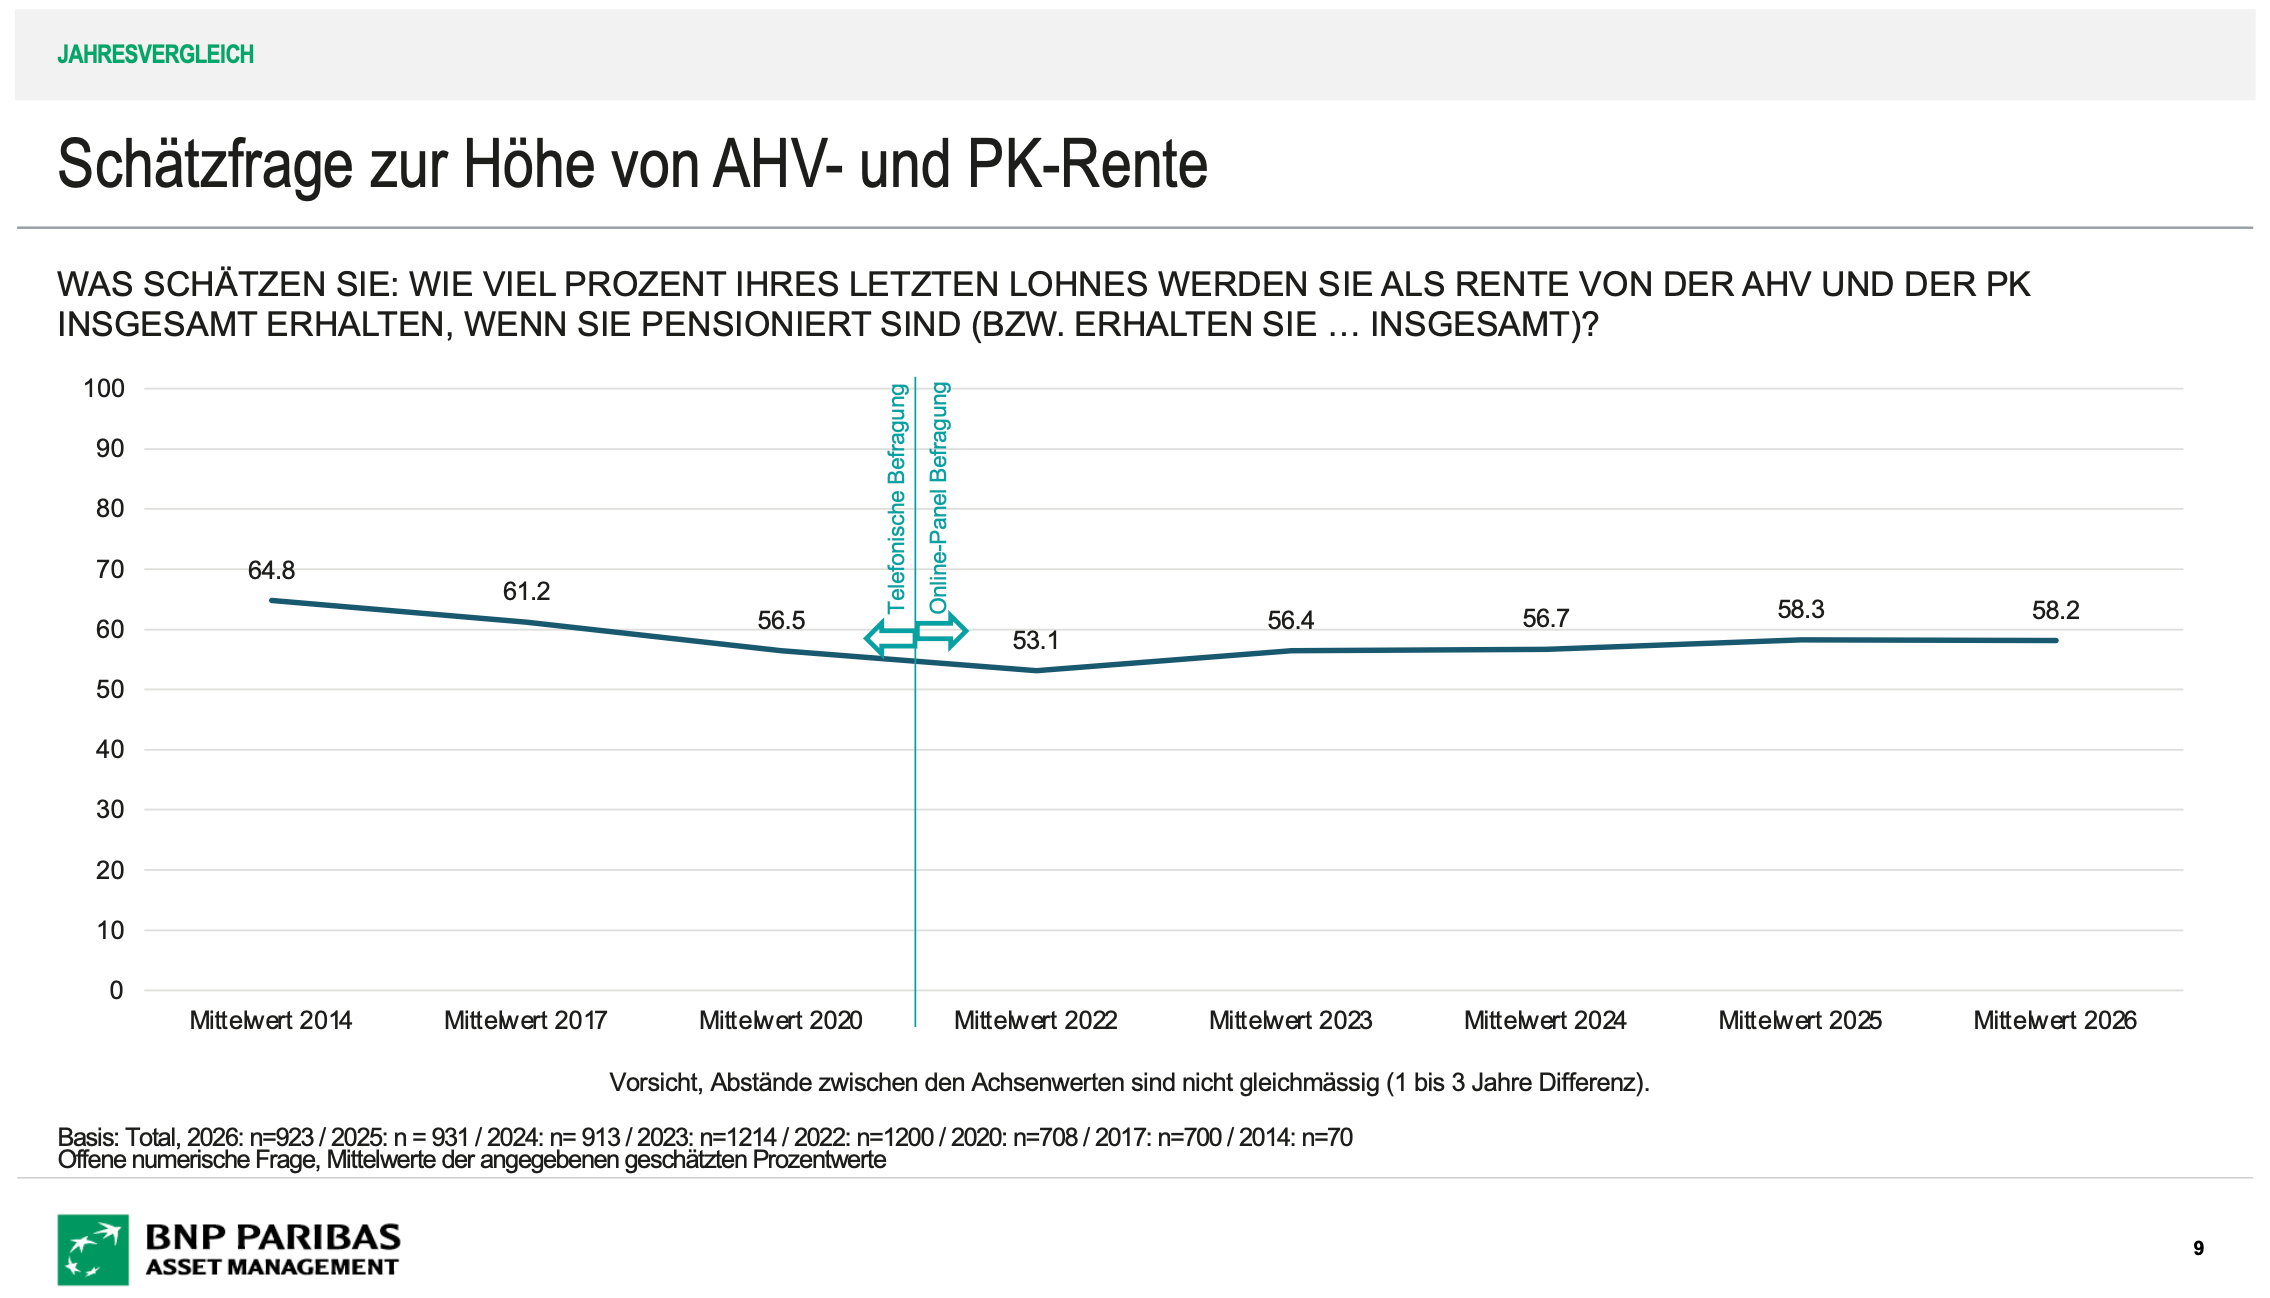
Bei der erwarteten Höhe der Altersleistungen hat sich dagegen wenig verändert. Im Durchschnitt rechnen die Befragten damit, dass AHV und Pensionskasse rund 58,2 Prozent des letzten Erwerbseinkommens decken. Im Vorjahr waren es 58,3 Prozent.
Das reicht für viele offenbar nicht. Wie bereits 2025 glauben 67 Prozent, ihren bisherigen Lebensstandard allein mit AHV und Pensionskasse eher nicht oder sicher nicht aufrechterhalten zu können. Besonders skeptisch sind Menschen mit geringer Kaufkraft. Knapp ein Drittel der Befragten geht zudem davon aus, im Alter Ergänzungsleistungen zu benötigen.
Neu wurde gefragt, ob ein Umzug ins Ausland eine Option wäre, um den Lebensstandard zu sichern. 27 Prozent können sich dies vorstellen. Bei den 18- bis 39-Jährigen sind es 36 Prozent und bei Personen aus der tiefsten Kaufkraftklasse 38 Prozent. Von den Befragten, die sich finanziell schlecht auf den Ruhestand vorbereitet fühlen, würden sogar 41 Prozent einen solchen Schritt in Betracht ziehen.
Ziel anders als Realität
Bei der Frage, wie das Pensionskassenguthaben bezogen werden soll, gibt es dagegen kaum Bewegung. 43 Prozent bevorzugen laut Umfrage die monatliche Rente, 30 Prozent eine Mischung aus Rente und Kapital und 16 Prozent einen vollständigen Kapitalbezug. Weitere 7 Prozent geben an, über kein Pensionskassenguthaben zu verfügen. Die Grafik zeigt den längerfristigen Vergleich und die Verschiebungen nach der Umstellung auf Online-Befragungen im Jahr 2021.
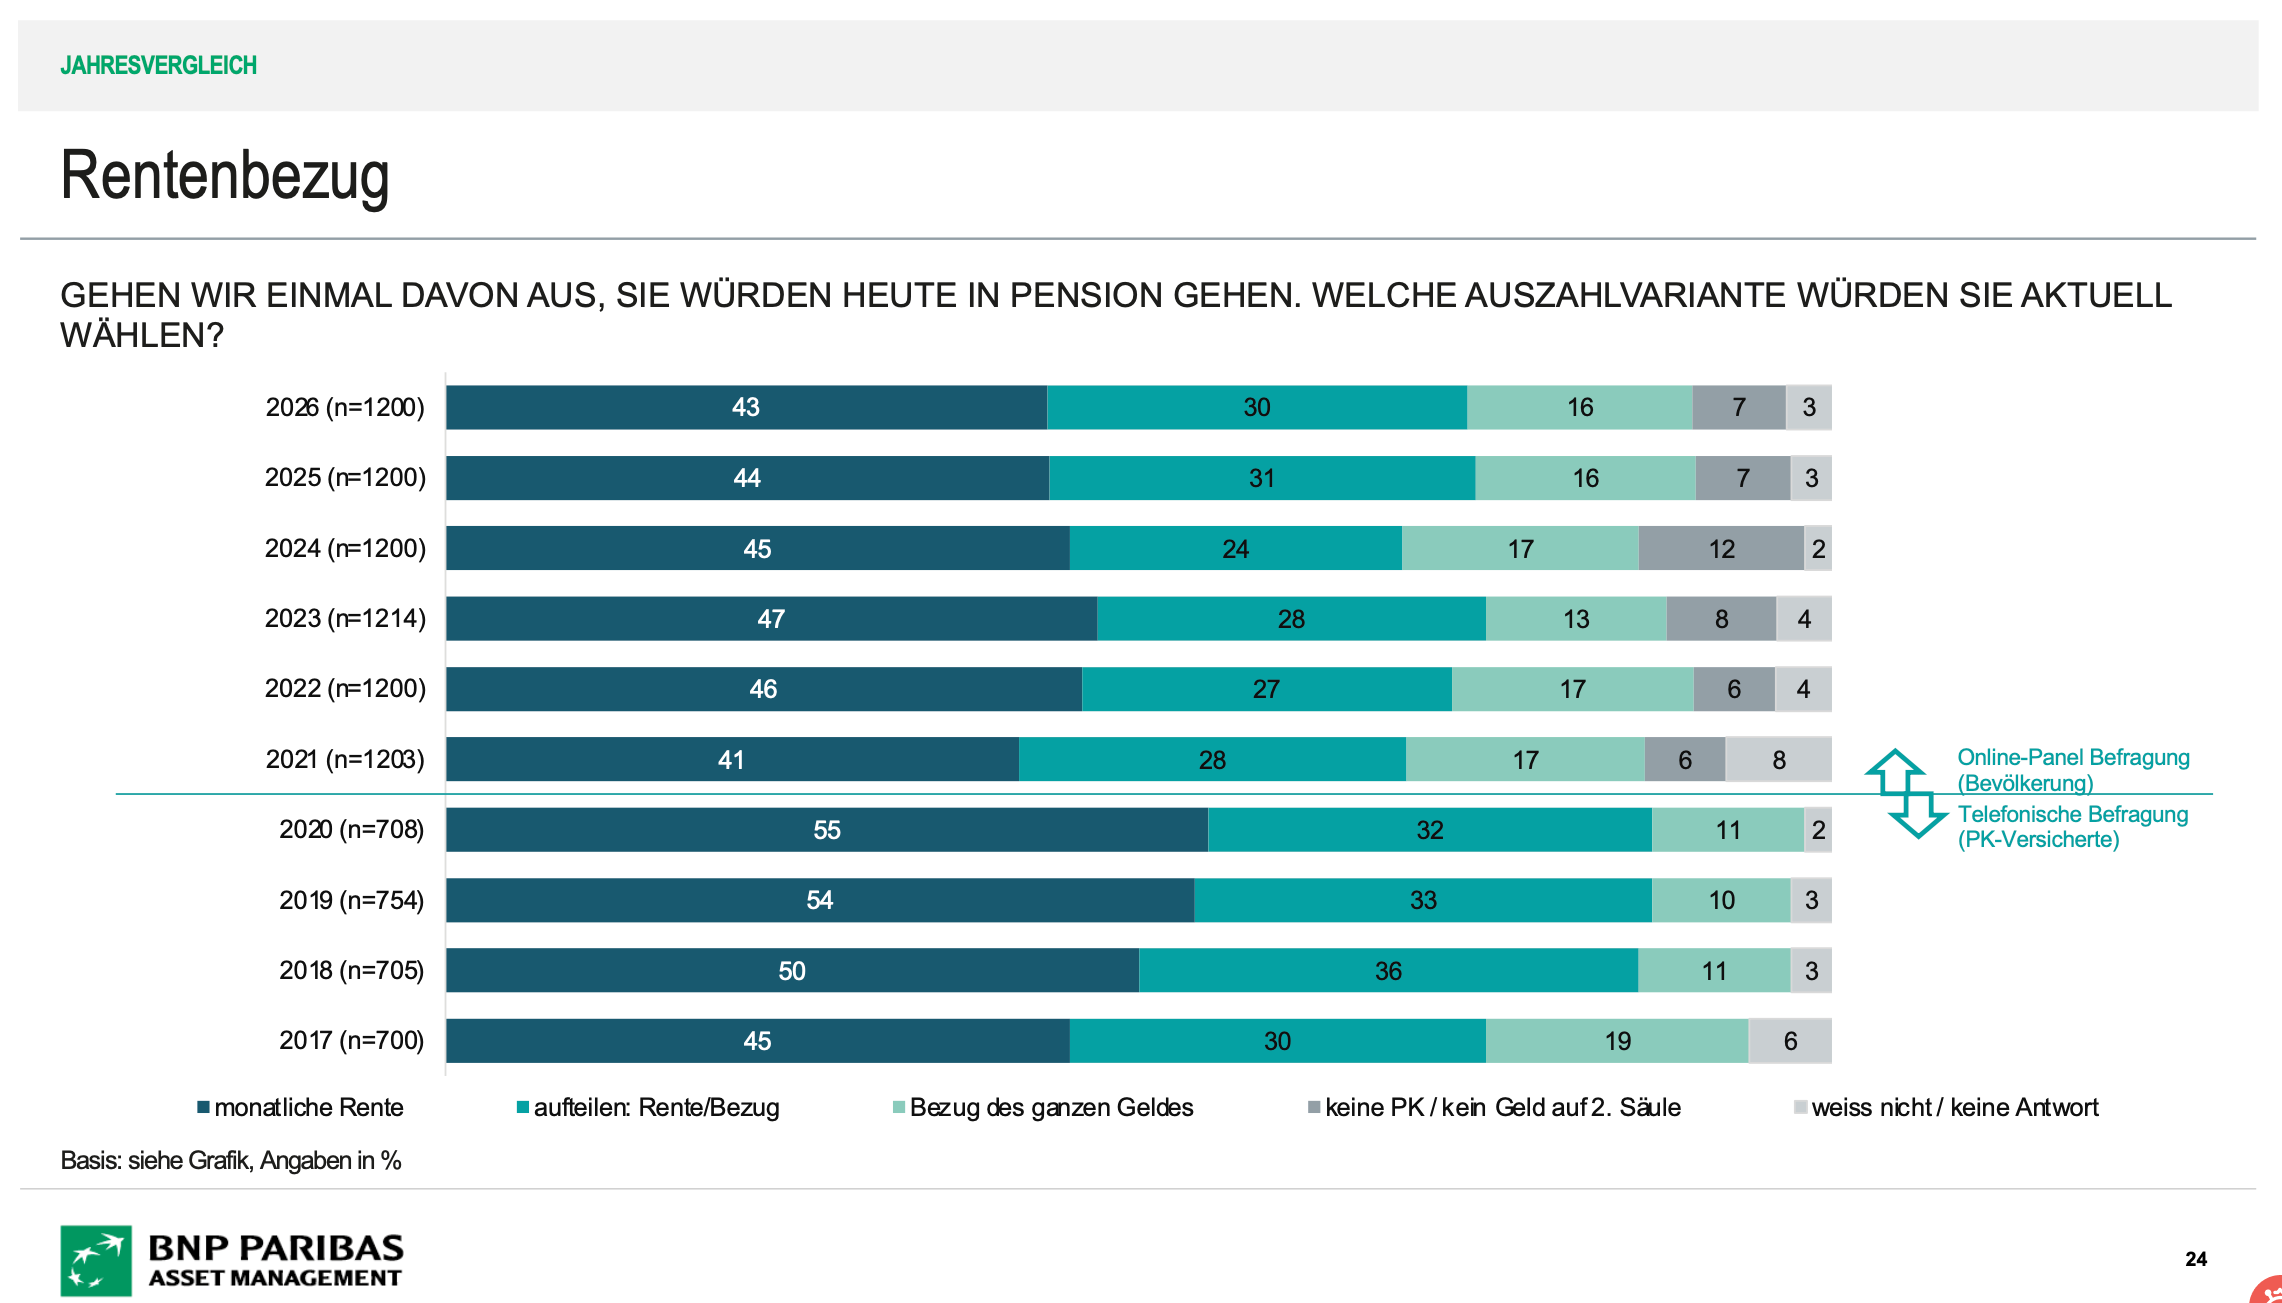
Interessant ist laut Rutsch vor allem die grosse Differenz zwischen den «künftigen Zielen» zum Bezug des angesparten Alterskapital aus der zweiten Säule und der gelebten Realität. «Laut den offiziellen Zahlen des Bundes haben sich 2025 51 Prozent für den Kapitalbezug entschieden, bei unserer Umfrage planen dagegen offenbar nur 16 Prozent diesen grösseren Schritt.»
Diese enorme Diskrepanz sei wohl nicht einfach zu erklären, musste der Fachmann eingestehen. «Die sehr tiefen Zinsen, die grossen politischen Diskussionen um den Umwandlungssatz und das grosse Interesses von Bankern und Beratern am Kapitalbezug sind für mich persönlich wohl wichtige Gründe», erläutert er vor den Medienvertretern.
Er sei aber nicht sicher, ob dieser Trend zum Kapitalbezug auch in den nächsten Jahren so klar bleibe. Unter anderem sind die Zinsen zuletzt wieder gestiegen und viele Leute könnten allenfalls das Langlebigkeitsrisiko unterschätzen und das Geld früher als geplant aufbrauchen.
Reformdruck nimmt ab
Bemerkenswert ist zudem, dass der wahrgenommene Reformbedarf trotz der finanziellen Sorgen weiter sinkt. 68 Prozent halten eine Reform der Altersvorsorge für notwendig. 2025 waren es 71 Prozent und 2024 noch 73 Prozent. 2023 hatten sich sogar 79 Prozent für Reformen ausgesprochen. Bei den jüngeren Befragten liegt die Zustimmung für eine Reform bei 76 Prozent, bei den Rentnerinnen und Rentnern sind es noch 63 Prozent.
Aktien «überholen» Obligationen
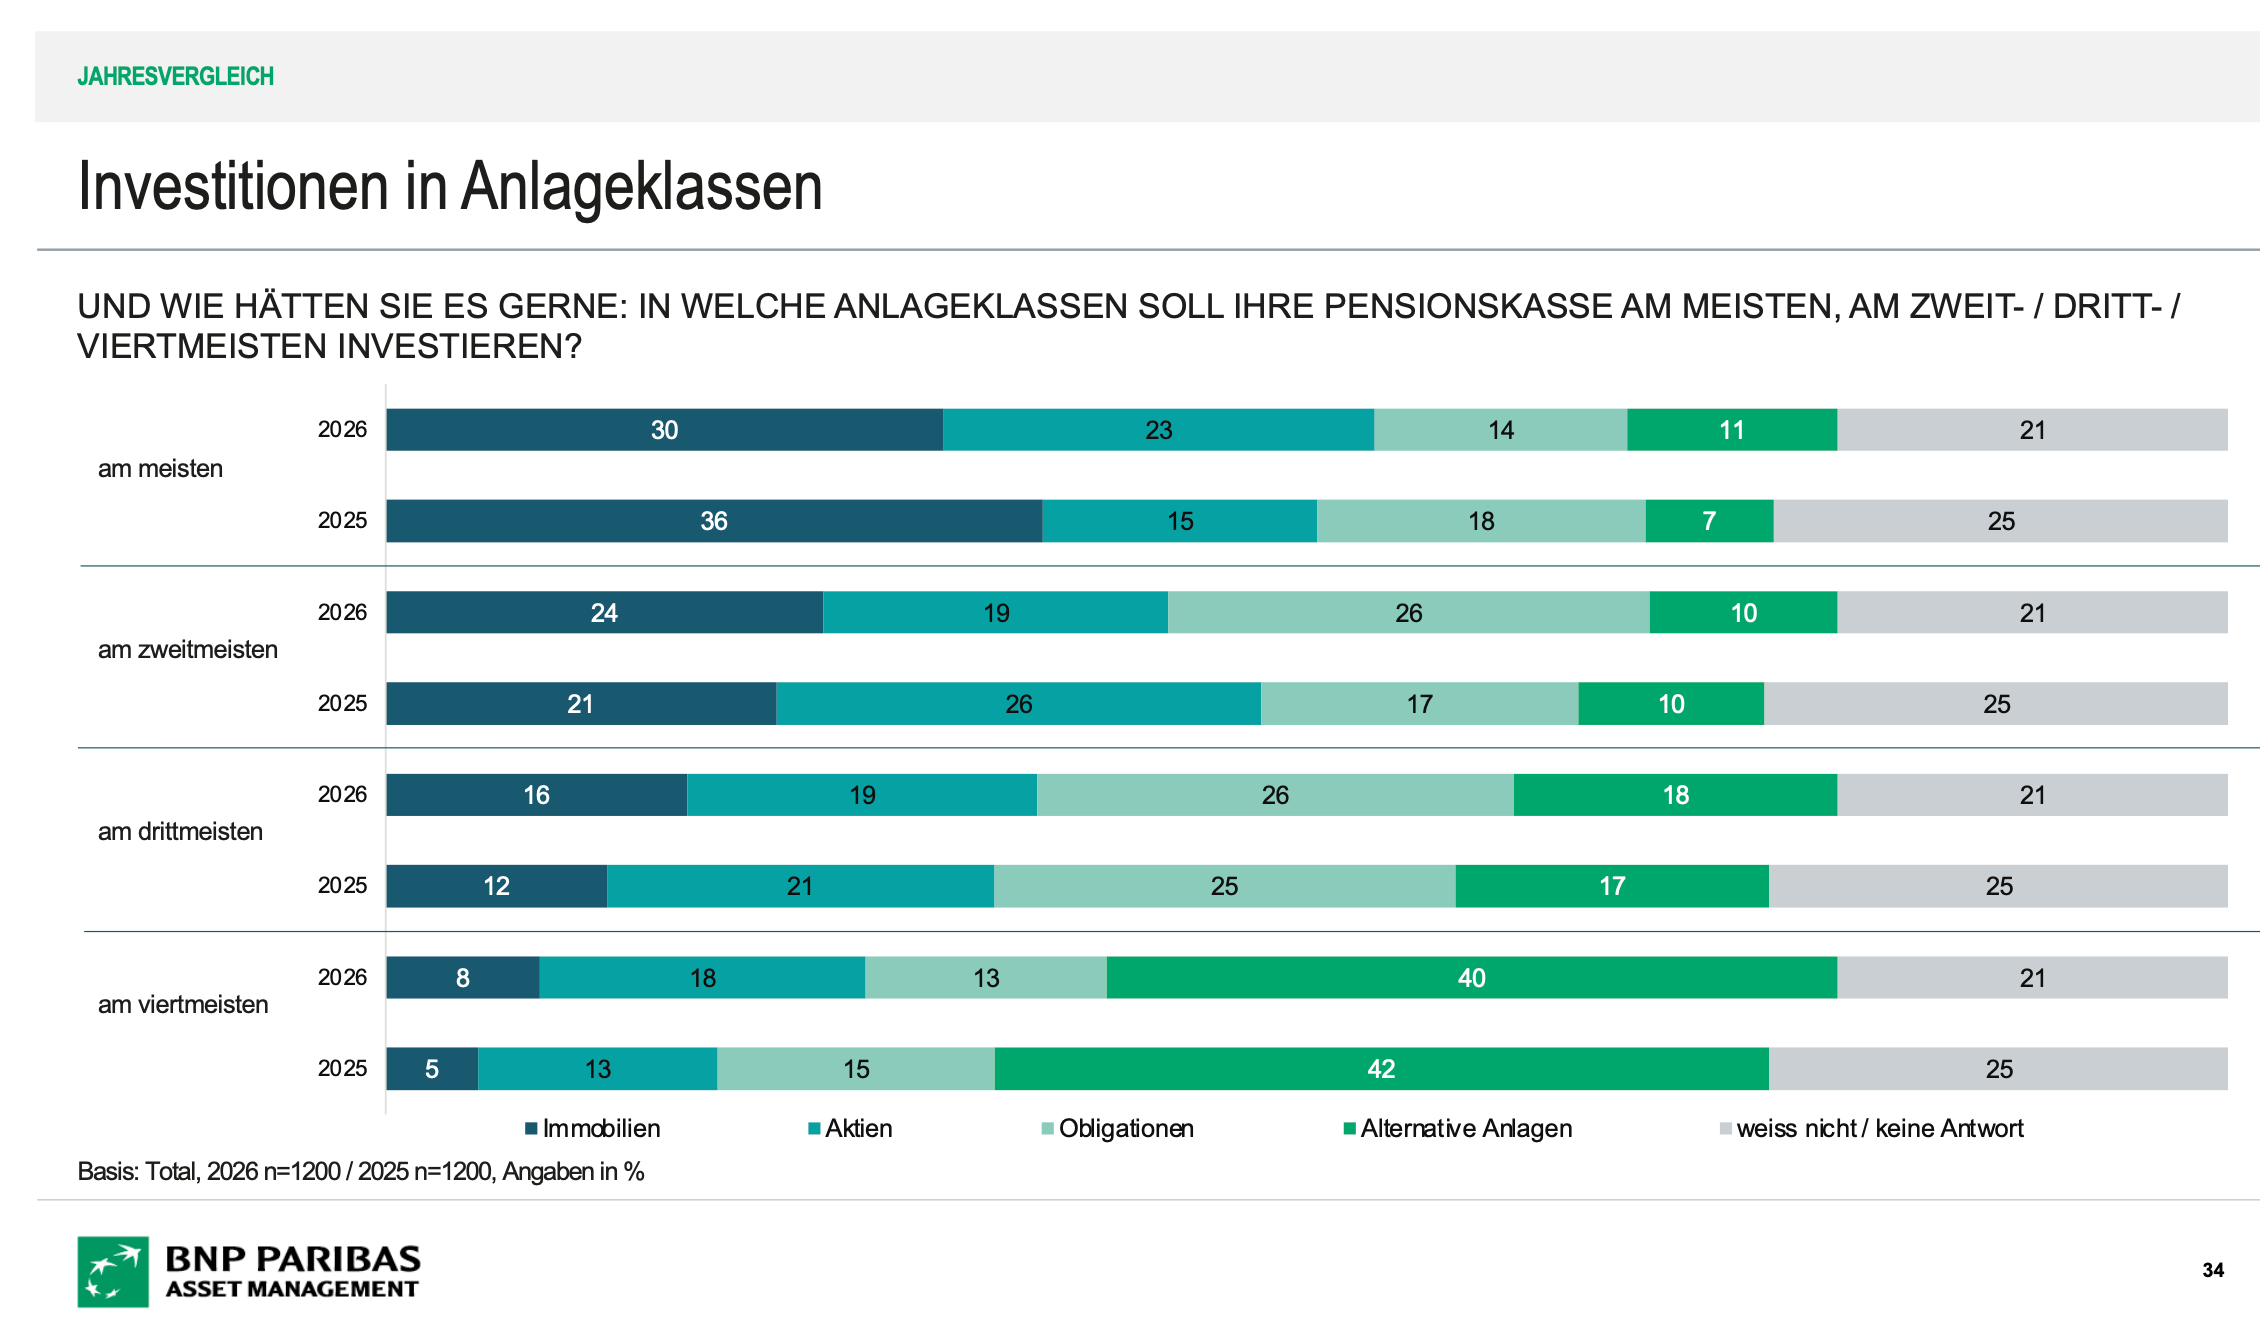
Interessante Verschiebungen zeigt die Studie bei der gewünschten Anlagepolitik der Pensionskassen. Immobilien bleiben zwar die bevorzugte Anlageklasse, verlieren aber an Boden. 2025 wünschten 36 Prozent Immobilien an erster Stelle, 2026 sind es noch 30 Prozent.
Deutlich zugelegt haben dagegen Aktien: Ihr Anteil steigt von 15 auf 23 Prozent. Damit verdrängen sie Obligationen vom zweiten Platz. Diese fallen von 18 auf 14 Prozent. Selbst alternative Anlagen gewinnen etwas an Akzeptanz und steigen von 7 auf 11 Prozent.
Bei Immobilien ist der Heimmarkt klar bevorzugt. 67 Prozent wollen, dass die Pensionskassen überwiegend in der Schweiz investieren, 28 Prozent wünschen eine Mischung aus Schweizer und ausländischen Objekten.
Sicherheit vor Rendite
Trotz des gestiegenen Interesses an Aktien bleibt Sicherheit das wichtigste Anlagekriterium. Für 96 Prozent ist es wichtig oder sehr wichtig, dass Pensionskassengelder sicher investiert werden. Gleichzeitig betrachten 81 Prozent eine möglichst hohe Rendite als wichtig. Ebenfalls hohe Zustimmung erhalten faire Arbeitsbedingungen bei den Unternehmen, in die investiert wird.
Wenn sich die Befragten ausdrücklich zwischen Rendite und sozial verantwortlichem Investieren entscheiden müssen, geben 55 Prozent der sozialen Verantwortung den Vorrang. Im vergangenen Jahr waren es noch 58 Prozent. Bei Immobilien wünschen 69 Prozent gesellschaftliche Ziele wie bezahlbaren oder ökologischen Wohnraum statt einer möglichst hohen Rendite.
Gleichzeitig wollen rund vier von fünf Befragten genauer wissen, wie ihre Pensionskassengelder angelegt werden. Der Wille, bei unerwünschten Investitionen tatsächlich aktiv zu werden, bleibt jedoch gering. Nur rund jeder Zehnte würde sich bei der eigenen Pensionskasse beschweren.
Neu nimmt der Ruhestandsmonitor auch das Thema Longevity unter die Lupe. 74 Prozent kennen den Begriff zumindest grundsätzlich, 40 Prozent betrachten das Thema als persönlich relevant. Drei Viertel sehen die Verantwortung für ein längeres gesundes Leben primär bei sich selbst. Je 68 Prozent nennen Ernährung sowie Bewegung und Sport als Bereiche, in denen sie aktiv in ihre langfristige Gesundheit investieren.
Die Untersuchung basiert auf Antworten von 1200 Personen, darunter 299 Pensionierten.


