


Rückversicherer vor der Wende
Die Rückversicherungsbranche steht nach mehreren aussergewöhnlich profitablen Jahren vor einer anspruchsvolleren Phase. In den fünf Jahren bis Ende 2025 erzielten die Unternehmen laut dem «Insurance Value Creators Report 2026» von BCG eine durchschnittliche jährliche Gesamtrendite für die Aktionäre (Total Shareholder Return, TSR) von 19,1 Prozent. Allein 2025 verlangsamte sich diese Rendite allerdings deutlich: von 29 Prozent im Jahr 2024 auf «nur» noch 14 Prozent.
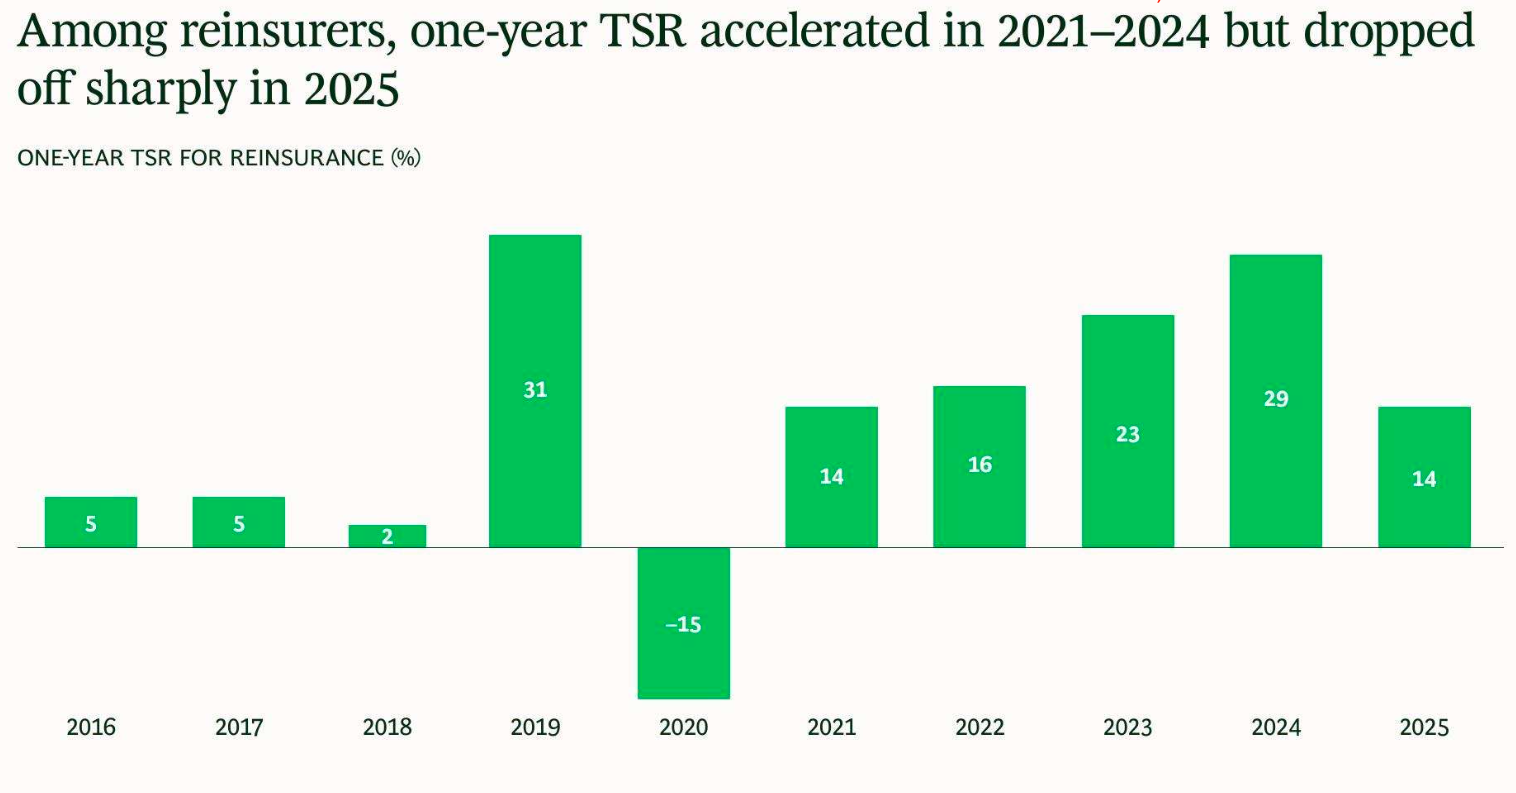
Quelle: «Insurance Value Creators Report 2026» von BCG
Über einen längeren Zeitraum bleibt die Bilanz dennoch stark. Zwischen 2016 und 2025 erreichten Rückversicherer im Durchschnitt eine jährliche Aktionärsrendite von 13,4 Prozent. Nach Einschätzung von BCG wird der Erfolg künftig jedoch weniger von steigenden Rückversicherungspreisen abhängen. Entscheidend seien vielmehr Underwriting-Disziplin, Kapitalallokation, Effizienz und die Fähigkeit, das Portfolio rasch anzupassen.
Buchwerte steigen schnell
Gleichzeitig ist reichlich Kapital vorhanden. Bei den zwölf von BCG genauer untersuchten Rückversicherern stieg der materielle Buchwert von 119 Milliarden Dollar Ende 2022 auf 162 Milliarden Dollar Ende 2025. Das entspricht einem jährlichen Wachstum von rund 11 Prozent. Das weltweit für Rückversicherungen verfügbare Kapital erreichte laut den von BCG zitierten Daten von Gallagher Re Ende 2025 rund 648 Milliarden Dollar – ebenfalls 11 Prozent mehr als ein Jahr zuvor.
Gerade diese Kapitalfülle könnte zum Problem werden. Mehr verfügbares Kapital erhöht den Wettbewerb und damit den Druck auf die Preise. BCG warnt deshalb davor, Wachstum allein über höhere Prämienvolumen anzustreben. Entscheidend sei, ob zusätzliches Geschäft nach Risiko und Kapitaleinsatz tatsächlich Wert schafft.
Wie empfindlich das Geschäftsmodell auf eine Verschlechterung der Konditionen reagiert, zeigt die BCG-Analyse des Schaden- und Unfallgeschäfts. Von 2021 bis 2025 erzielten die untersuchten Rückversicherer eine durchschnittliche Rendite auf das materielle Eigenkapital von 16 Prozent. Rund sieben Prozentpunkte kamen aus dem Underwriting, neun Prozentpunkte aus Kapitalanlageerträgen. Die durchschnittliche Schadenquote lag bei 66 Prozent, die Kostenquote bei 28 Prozent. Daraus ergibt sich eine Combined Ratio von 94 Prozent.
Kleiner Puffer
Damit bleibt nur ein begrenzter Puffer. Schon relativ kleine Verschlechterungen bei Preisen oder Schäden können die Underwriting-Rendite überproportional treffen. BCG hält es deshalb für zunehmend wichtig, dass Rückversicherer nicht nur entscheiden, welche Risiken sie übernehmen, sondern auch konsequent auf Geschäft verzichten, das ihre Renditeziele nicht mehr erfüllt.
Im langfristigen Vergleich hebt BCG drei Unternehmen hervor: Munich Re, Arch Capital und Hannover Re verbinden über zehn Jahre vergleichsweise hohe durchschnittliche Aktionärsrenditen mit einer relativ geringen Schwankung der jährlichen Renditen. Im Fünfjahresvergleich fällt das Bild allerdings weniger eindeutig aus.
Neue Risiken
Zusätzliche Unsicherheit bringen neue Risiken. Neben geopolitischen Spannungen und den Folgen des Klimawandels verweist BCG ausdrücklich auf stark korrelierte Risiken im Zusammenhang mit künstlicher Intelligenz. Dazu zählen beispielsweise Rechenzentren und Betriebsunterbrechungen.
Für die kommenden drei bis fünf Jahre nennt BCG fünf Prioritäten: diszipliniertes Underwriting bei sich normalisierenden Preisen, eine flexible Kapitalallokation, den Nachweis nachhaltiger Gewinnqualität, Wachstum nur bei angemessener risikobereinigter Rendite sowie Kapitalrückführungen an die Aktionäre, wenn sich keine attraktiven Investitionsmöglichkeiten bieten.


