


Basel III könnte Milliardenlücke bei Immobilienfinanzierungen reissen
Seit Anfang 2025 gelten in der Schweiz die finalen Basel-III-Vorgaben. Der Hypothekenvermittler Moneypark hat im Rahmen einer Masterarbeit am Institut für Finanzdienstleistungen Zug der Hochschule Luzern (HSLU) untersuchen lassen, wie sich die neuen Kapitalvorschriften auf die Finanzierung von Wohnimmobilien auswirken. Wie MoneyPark am Mittwoch mitteilte, basiert die Untersuchung unter anderem auf einer Befragung von 50 Banken im Mai 2026.
Die Modellrechnung geht von einem jährlich relevanten Wohnhypothekarvolumen von rund 218 Milliarden Franken aus. Davon entfallen 158 Milliarden auf die Refinanzierung bestehender Hypotheken und 60 Milliarden auf Neufinanzierungen.
Diverse Szenarien
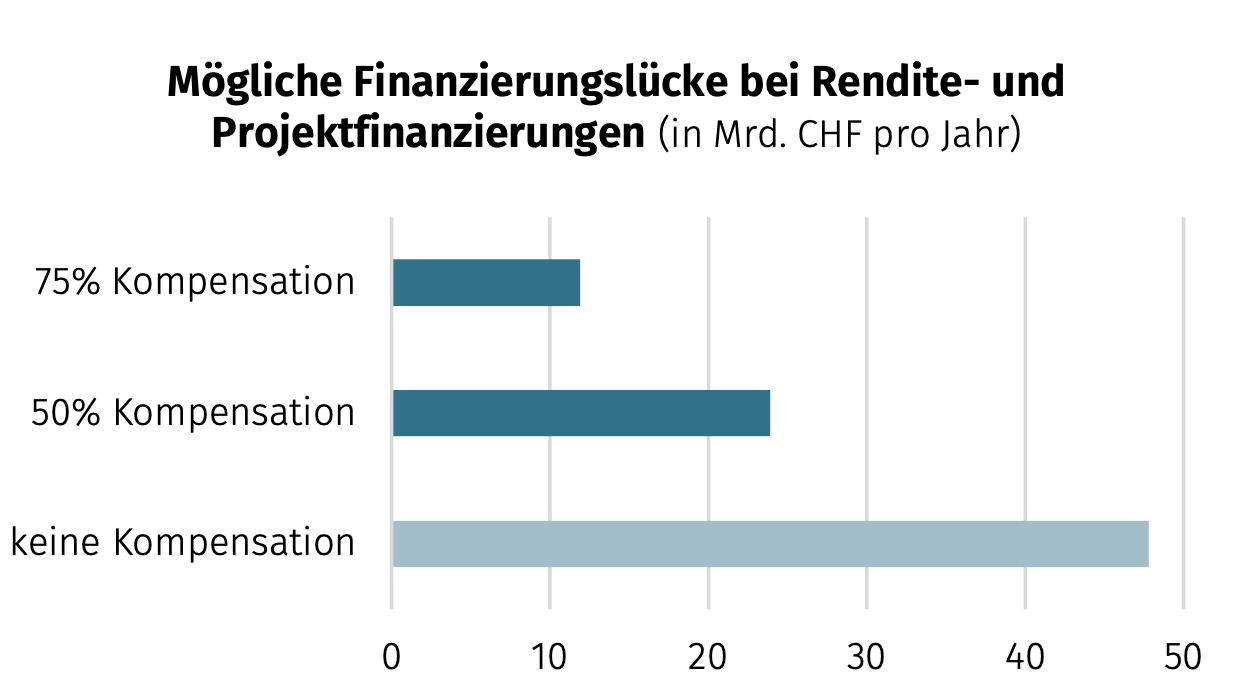
Ohne Gegenmassnahmen errechnet die Studie für die stärker belasteten Segmente eine theoretische Finanzierungslücke von rund 48 Milliarden Franken jährlich. Banken können einen Teil davon mit höheren Margen, niedrigeren Belehnungsgrenzen und einer selektiveren Kreditvergabe kompensieren. Unter der Annahme, dass 50 bis 75 Prozent der Mehrbelastung aufgefangen werden, verbleiben 12 bis 24 Milliarden Franken.
Quelle: Moneypark
«Wir erwarten keine generelle Kreditklemme im Schweizer Hypothekarmarkt. Basel III verändert aber, welche Finanzierungen für Banken attraktiv sind. Während selbstbewohntes Wohneigentum weiterhin ein attraktives Kerngeschäft bleibt, werden kapitalintensivere Finanzierungen selektiver und tendenziell teurer», sagt Lukas Vogt, CEO von Moneypark. «Gerade bei Renditeliegenschaften und Projektentwicklungen könnte sich eine Finanzierungslücke in Milliardenhöhe auftun.»
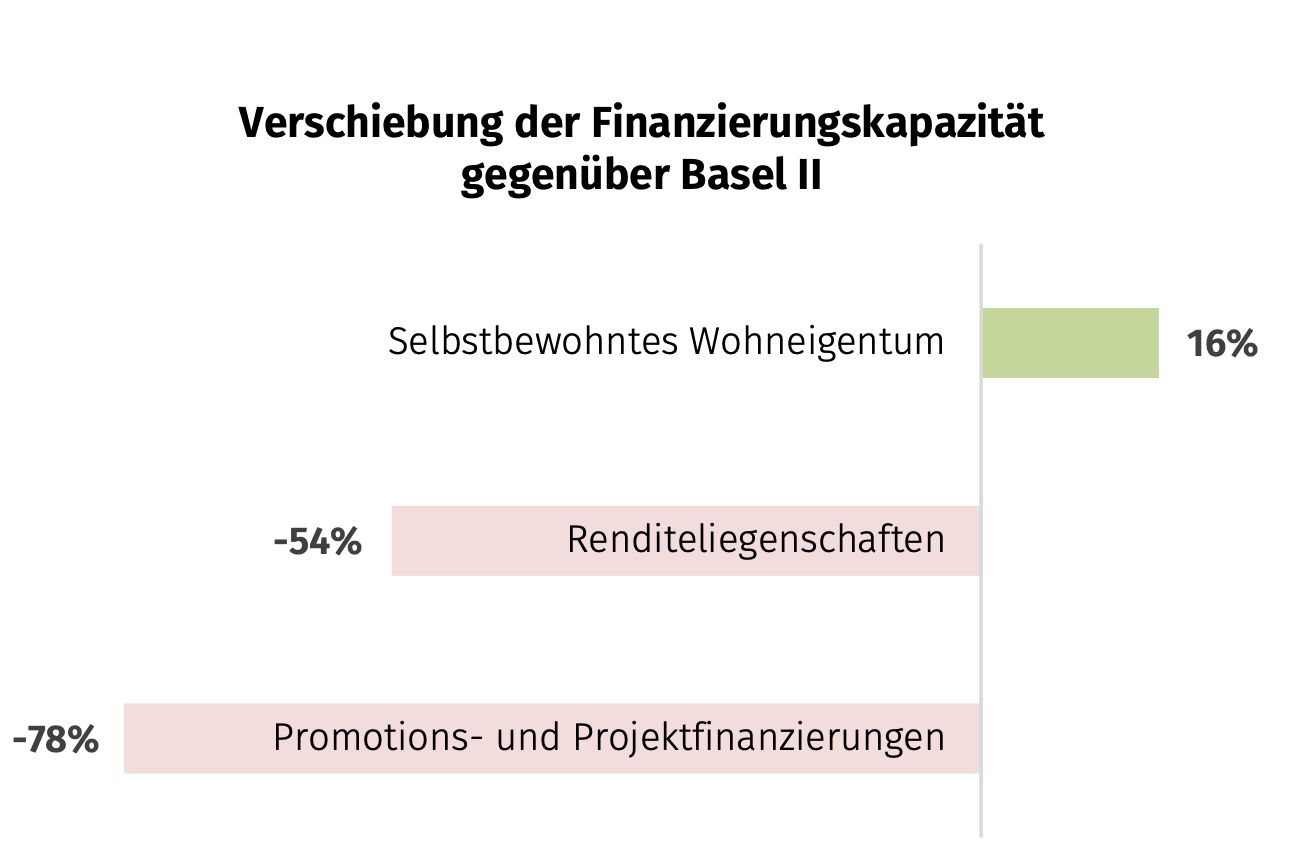
Gegenüber Basel II erhöht sich die Finanzierungskapazität für selbstbewohntes Wohneigentum gemäss Berechnung um 16 Prozent. Bei Renditeliegenschaften sinkt sie dagegen um 54 Prozent und bei Promotions- und Projektfinanzierungen sogar um 78 Prozent.
Quelle: Moneypark
Klare Veränderungen
Diese Verschiebung ist laut Untersuchung bereits in den Bankportfolios sichtbar. 2025 erhöhte sich der Anteil der Neuhypotheken für selbstbewohntes Eigentum um rund vier Prozentpunkte. Drei Viertel der 50 befragten Banken gaben zudem an, ihre Neufinanzierungsstrategie in den vergangenen zwei Jahren zugunsten von selbstbewohntem Wohneigentum verändert zu haben.
Bei 61 Prozent der Institute nahm der Portfolioanteil von selbstbewohntem Wohneigentum 2024 und 2025 zu. Gleichzeitig meldeten 74 Prozent einen sinkenden Anteil bei Projektentwicklungsfinanzierungen.
Diverse Grenzen
Neben den Kapitalvorschriften wird die Kreditvergabe zunehmend durch die Refinanzierung begrenzt. 84 Prozent der befragten Banken nennen Liquiditätsanforderungen und Refinanzierungsstruktur als wesentliche Einschränkung ihrer Kreditvergabekapazität. Für 72 Prozent sind gestiegene Refinanzierungskosten ein wichtiger Faktor.
Die höheren Kosten schlagen sich auch in den Konditionen nieder. Bei Renditeliegenschaften verlangt die Mehrheit der Banken gegenüber selbstbewohntem Wohneigentum einen Aufschlag von bis zu 25 Basispunkten. Bei Promotionsfinanzierungen nennen 28 Prozent Aufschläge von 26 bis 50 Basispunkten, 39 Prozent von 51 bis 100 Basispunkten und 11 Prozent von mehr als 100 Basispunkten. Nur noch 5 Prozent bieten solche Finanzierungen zu Standardkonditionen an.
Deutlich mehr Geld von den PK’s
Davon könnten alternative Kapitalgeber profitieren. Das von Schweizer Pensionskassen gehaltene Hypothekarvolumen ist laut MoneyPark innerhalb von zehn Jahren von 14 auf 34 Milliarden Franken im Jahr 2025 gestiegen. Dennoch investieren erst rund 40 Prozent der Vorsorgeeinrichtungen direkt in Hypotheken. Bei Renditeliegenschaften beobachten bereits 64 Prozent der befragten Banken zumindest vereinzelt eine Verlagerung der Finanzierung zu Nichtbanken. Kurzfristig könnten Versicherungen, Pensionskassen und Fonds einen Rückzug der Banken allerdings nicht vollständig kompensieren.


